Apple Payとは?ECサイトに導入するメリットや仕組み、セキュリティ対策・導入方法を解説
- 公開日:2025年10月09日
- 更新日:2026年09月30日
Apple Payとは、iPhoneやiPad、MacなどのApple製デバイスを利用して、店舗やECサイト、アプリで支払いができる決済サービスです。ECサイトでは、顧客がクレジットカード番号などを都度入力することなく、Face ID(顔認証)やTouch ID(指紋認証)などで、手軽かつスピーディーに決済できます。
EC事業者にとっては、購入時の入力負担を軽減することで、決済画面からの離脱やカゴ落ちを防ぎ、顧客体験や購入率の向上につながることが期待できます。一方で、導入を検討する際には、Apple Payの仕組みや安全性、対応端末、必要な手続きなどを確認しておくことが重要です。
本記事では、Apple Payの仕組みとセキュリティ対策、ECサイトに導入するメリット、導入までの流れを解説します。ECサイトの決済手段としてApple Payの導入を検討している事業者様は、ぜひ参考にしてください。
SP.LINKSの特長など資料で詳しくご紹介。
また、Apple Payの導入をご検討の方は下記リンクからサービス詳細をご確認ください。
そもそもApple Payとは?
Apple Payとは、iPhoneやApple Watch等のApple製デバイスで利用できる決済サービスです。手持ちのクレジットカードやデビットカード、交通系ICカード等をデバイスに設定して使用できます。
近年、Apple Payが使えるWebサイトやアプリ、交通機関が拡大しており、幅広い場面での支払で活用が可能です。
店舗ではiPhoneやApple Watchといったデバイスを機器にかざす、ECサイトやアプリでは決済画面で選択するだけで支払が完了するため、カードや現金よりも簡単かつスムーズに決済できるのが魅力といえます。
また、使用するにあたって発行手数料や年会費は不要です。標準搭載の「ウォレット」アプリを利用するため、デバイスに新たなアプリをダウンロードしたり、複雑な設定をしたりする必要もありません。
Apple Payの仕組み
Apple Payは、iPhoneに標準でインストールされている「ウォレット」アプリに使用したいクレジットカードや交通系ICカードを登録することで使用できます。
決済には「NFC(Near Field Communication)」という非接触型IC技術が使われており、店舗でのショッピングでは、デバイスを店舗の専用リーダーにかざすだけで支払が完了する仕組みです。
ウォレットには複数のカードを登録でき、支払時に使用するカードを選択することで使い分けが可能です。交通系ICカードを設定すれば、駅の自動改札もデバイスをかざすだけでスムーズに通過できます。
さらに、仕組み上、個人情報の安全性が確保されているのも特徴です。支払時にはデバイス固有の番号と独自の取引コードが使用されるため、カード番号はデバイスやApple側のサーバーにも一切保存されず、店舗やWebサイトにカード番号が共有されることはありません。
Apple Payに対応しているカードの種類
Apple Payに対応している代表的なカードの種類は、以下の通りです。
カードの種類 | 主なブランド、カード発行先 |
クレジットカード | ・VISA ・JCB ・Mastercard ・American Express |
デビットカード | ・三井住友銀行 ・三菱UFJ銀行 ・みずほ銀行 ・住信SBIネット銀行 ・auじぶん銀行 |
プリペイドカード/電子マネー | ・PASMO ・Suica ・ICOCA ・WAON ・nanaco |
※Apple Payに対応している銀行やカード発行元から発行されているカードの中にも、対応していないものが一部あります。対応しているカードやデバイスについて詳しくは、ご利用の銀行やカード発行元にお問い合わせください。
Apple Payには、クレジットカードや交通系ICカードのような電子マネーの他、デビットカードやプリペイドカードも対応しています。
ただし、カードの発行元が同じであっても、一部対応していないカードもあるため、登録できない場合は発行元に問い合わせてみてください。
Apple Payに対応している端末の種類
対応している端末の種類は、以下の通りです。
端末の種類 | 機種名 |
iPhone |
|
Apple Watch |
|
iPad |
|
Mac(※2) |
|
Apple Vision Pro |
|
※1 日本国内で購入したものであれば利用可能
※2 2012年以降に発売されたMacモデルかつTouch ID搭載のMac
※3 Touch ID付きMagic Keyboardとペアリングしている場合に使用可能
※ 2026年9月時点での情報です。最新の機種はAppleの公式サイトでご確認ください。
Touch IDあるいはFace IDを搭載している機種は、基本的にApple Payに対応しています。なぜなら、Apple Payを利用するには、Touch IDあるいはFace IDによる生体認証が必要となるからです(生体認証がデフォルトで、パスコードなども使用可)。
Apple Payのセキュリティは安全なのか?
Apple Payは、以下のような方法でプライバシーの保護を徹底しているため、安全といえます。
- 決済にはカード番号ではなく、デバイス固有の番号と独自の取引コードを使用
- 支払完了時に決済情報はApple側に保存されない
- 支払にはTouch ID、FaceID、パスコードが必要
Apple Payの決済にはカード番号が使用されず、デバイス上にもAppleのサーバーにもカード情報は一切保存されません。
というのも、デバイスにカードを取り込む際に、カード情報は別の文字列に置き換えられ、デバイス内の「セキュアエレメント」に保存される仕組みであるためです。この別の文字列がカード情報の代わりに決済に使用されるため、カード情報が保存・共有されることはありません。
このように徹底してプライバシーが保護されているため、デバイスや決済ルートから情報が漏えいする心配はないでしょう。
さらに、決済にはTouch IDやFace IDの生体認証、あるいはパスコードが必要なため、万が一デバイスを紛失しても、第三者が勝手に決済することはできない点も含めて安全性が高いといえます。
Apple Payで行っているセキュリティ対策一覧
Apple Payでは、以下のようなセキュリティ対策を導入しています。
- 生体認証とパスコードによる本人確認
- カード情報のトークン化
- 取引情報のプライバシー保護
- 紛失・盗難時の遠隔対策
生体認証とパスコードによる本人確認
Apple Payでの支払は、Face ID(顔認証)やTouch ID(指紋認証)といった生体認証、またはパスコードの入力による本人確認が必要です。これにより、端末を第三者に操作されていても、不正利用されるのを防げます。
生体認証はパスコードと違い、誰かに盗み見される心配がありません。また、本人以外がなりすますことも非常に難しいため、高いセキュリティを実現しています。この認証方法は、CDCVM(Consumer Device Cardholder Verification Method)と呼ばれる、デバイス上で安全に本人確認を行う仕組みです。
ただし、交通系ICカード等をエクスプレスカードに設定した場合は、認証なしで決済できてしまうため注意しましょう。
カード情報のトークン化
Apple Payで支払う際、実際のクレジットカード番号がお店に送られることはありません。
代わりに、iPhoneの中に、カード情報から作られた「デバイス固有のアカウント番号(DPAN)」と、取引毎に生成される一時的な「セキュリティコード」が使われます。これらの情報は「トークン化」という技術により暗号化され、iPhoneの「セキュアエレメント」という特別なチップに厳重に保管されます。コンビニエンスストア等でiPhoneをカードリーダーにかざして購入代金の決済をする際にも、カード情報の代わりにこのセキュリティコードが使われます。
この仕組みにより、仮に決済情報がお店から漏れても、含まれているのは実際のカード番号ではないため、不正利用のリスクを大幅に抑えられます。
取引情報のプライバシー保護
Apple Payは、利用者の個人情報を保護しながら安全に支払ができる仕組みを採用しています。
最大の特徴は、支払に実際のクレジットカード番号ではなく、トークンが使われる点といえるでしょう。トークンが使われているため、加盟店にあなたのカード情報や個人情報が直接渡るリスクを抑えられます。
さらに、Appleには、「いつ、どこで、いくら支払ったか」といった個人を特定できる決済情報は保存されません。そのため、複数の店舗にまたがる購買履歴をAppleが追跡することは困難になっています。
ただし、不正利用を防ぐ目的で、カード発行会社等とデバイスに関する情報が共有される場合があります。これはあくまでセキュリティ強化のためであり、個人の支払情報が共有されることはありません。
紛失・盗難時の遠隔対策
Apple Payを利用しているiPhoneやApple Watchをなくしたり盗まれたりしても、遠隔で安全に対処できます。
パソコンや他のAppleデバイスから「探す」機能を使うと、紛失したデバイスを「紛失モード」に設定可能です。このモードにすると、その端末のApple Payの機能が自動的に停止されるため、不正利用を防げます。
さらに、iCloud.comにサインインして、紛失あるいは盗難されたデバイスに登録されているすべてのカード情報を遠隔で削除することも可能です。この操作は、紛失した端末がオフラインでも実行できます。
Apple Payを導入するメリット
店舗やECサイトにApple Payを導入することは、事業者様にも顧客にもメリットがあります。
ここでは、導入する4つのメリットをご紹介します。
日本ではiPhoneユーザーが多いため利便性を高められる
グローバルではAndroidのシェアが高いですが、日本国内ではiPhoneユーザーの割合が6割前後と、Androidよりも多くなっています。
また、近年、スマートフォン経由でのネットショッピングは増加傾向にあるため、Apple Payを導入することはユーザーの利便性向上や、ECサイトでの売上機会の増加につながります。
参考:Mobile Operating System Market Share Japan(2015-2026) - Statcounter Global Stats
決済が早くなり、顧客体験の向上につながる
Apple Payは、Face ID(顔認証)やTouch ID(指紋認証)によるスピーディーな決済が可能です。
決済スピードが早くなることで、店舗では現金でのやり取りやクレジットカードの暗証番号入力にかかる時間が短縮され、レジでの混雑緩和につながります。
また、ECサイトではクレジットカード情報の入力の手間が削減でき、欲しいものをいつどこでも購入可能です。
スムーズな支払が可能になることで、顧客のストレスを減らし、快適な買い物体験を提供できるようになります。結果として、顧客満足度の向上や売上拡大が期待できるでしょう。
カード情報の漏えいや不正利用を防ぎやすくなる
Apple Payは、実際のクレジットカード番号を使わない「トークン化」という技術を採用しています。店舗側には暗号化された情報のみが届くため、万が一情報が流出しても、実際のカード情報が漏れる心配がありません。
これにより、情報漏えいのリスクを減らし、顧客に安心感を提供できます。
運用負荷の軽減が期待できる
端末にかざすだけで支払が完了するため、現金やクレジットカードのようにお釣りの間違いやカードの受け渡しミスが起こりにくくなります。また、支払端末の操作もシンプルになり、レジ業務が効率化されるため、従業員の運用負荷の軽減にもつながるでしょう。
さらに、キャッシュレス化を進めることで、現金管理の手間や防犯対策の強化にも役立ちます。
Apple PayをECサイトで導入する方法
ECサイトに導入するには、AppleのDeveloperサイトでの登録と、Apple Payを利用できる決済代行会社との契約が必要で、決済代行会社SP.LINKSの場合、見積り~利用開始までの流れは以下です。
- 見積り、申し込み
- 申込み後の審査
- システムの提供を受け、動作確認、接続テスト等
- 利用開始
ECサイトにApple Payを導入することで、顧客はより簡単かつ安全に支払ができるようになります。
最大のメリットは、購入手続が大幅に簡略化されることです。顧客は毎回クレジットカード情報や配送先住所を入力する手間が省け、Face ID(顔認証)やTouch ID(指紋認証)で認証するだけで支払が完了します。
スムーズに支払ができることで、購入途中でサイトを離脱してしまう「カゴ落ち」を防ぎ、コンバージョン率(購入率)の向上が期待できます。
Apple Payの導入はSP.LINKSにご相談ください
Apple Payの導入をご検討中のEC事業者様は、ぜひSP.LINKSへご相談ください。
「SP.LINKS」は、決済代行サービスのパイオニアとして、サービス開始以来30年にわたり知見と信頼を積み重ねてきた決済代行会社です。
店舗規模を問わず、小さなお店から大規模なECサイトまで幅広く対応しています。また、豊富な知見を活かし、複数の決済手段(クレジットカード決済、QRコード決済、電子マネー決済、オンラインID決済、キャリア決済、Apple Pay/Google Pay、コンビニ決済・口座振替等)を総合的にサポートする体制が整っており、多様化する消費者ニーズにも柔軟に対応できることが魅力です。
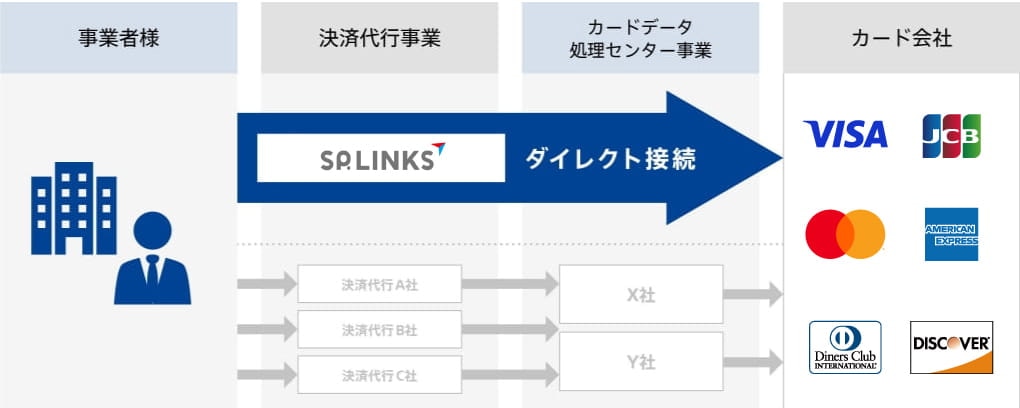
非対面業界では唯一、大手カード会社16社とダイレクト接続。決済代行事業とデータセンター事業の両面を持つことにより高速・安定の強固なシステムを構築し、一気通貫してサービスを提供できるのが強みです。
さらに、セキュリティ面も万全で、クレジットカード情報保護の国際的なセキュリティ基準である「PCI DSS」に準拠するとともに、JIS Q 27001(ISO/IEC27001)の認証基準に基づき、全社・全業務についてISMS適合性評価制度の認証を取得。また、プライバシーマークの取得によって個人情報保護体制も整備されており、安心して決済を任せられる環境が整っています。
関連リンク:
Apple Payのサービス詳細は下記リンクをご確認ください。
また、Apple Payの導入をご検討の方はお気軽にご相談ください。
まとめ
本記事では、Apple Payの特徴や仕組み、安全性、セキュリティ対策、導入方法等についてご紹介しました。
Apple Payは、顧客がクレジットカード情報を都度入力することなく、Face ID(顔認証)やTouch ID(指紋認証)等を利用して支払いができる決済サービスです。ECサイトに導入することで、購入手続きの負担を軽減し、カゴ落ちの抑制や顧客体験の向上、購入率の改善につながることが期待できます。
また、Apple Payでは、実際のカード番号の代わりにトークン化された情報を決済に使用します。実際のカード番号がデバイスやAppleのサーバーに保存されず、EC事業者にも共有されない仕組みに加え、生体認証やパスコードによる本人確認も採用されており、安全性に配慮した決済手段です。
店舗やECサイトで導入するには、決済代行会社との契約が必要となります。
Apple Payの導入をご検討中のEC事業者様は、ぜひSP.LINKSへご相談ください。Apple Payはもちろん、幅広い決済手段の中から、事業内容や運用体制に合わせた決済環境をご提案します。まずはお気軽にお問い合わせください。
決済サービスを導入してみませんか?
決済のプロフェッショナルがあなたのどんなお悩みも解決します。まずはお気軽にご相談ください。