atone(アトネ)とは?ECサイトに導入するメリット・デメリットや費用、導入方法を解説
- 公開日:2026年03月24日
- 更新日:2026年10月20日
atone(アトネ)とは、株式会社ネットプロテクションズが提供する、クレジットカード不要で利用できる後払い決済サービスです。顧客はECサイト等で購入した商品・サービスの代金を、コンビニや口座振替等で後から支払うことができます。
「クレジットカードを持っていない顧客の購入機会を取りこぼしたくない」「後払い決済を導入したいが、費用や運用面が気になる」といった課題を持つEC事業者様にとって、atoneは選択肢の一つです。決済手段の拡充に加え、会員基盤からの送客や独自のポイントプログラムによる新規顧客獲得・リピート購入の促進も期待できます。
ただし、導入・利用にかかる費用や顧客の利用限度額、初回利用時の会員登録等、導入前に確認しておきたい点もあります。
本記事ではEC事業者様向けに、atoneの仕組みや安全性への取り組み、導入するメリット・デメリット、費用や導入方法について解説します。後払い決済への対応を充実させたいとお考えの事業者様は、ぜひ参考にしてみてください。
SP.LINKSの特長など資料で詳しくご紹介。
また、オンラインID決済の導入をご検討の方は下記リンクからサービス詳細をご確認ください。
atone(アトネ)とは?
atone(アトネ)とは、株式会社ネットプロテクションズが提供する後払い決済サービスです。
従来の「後払い」と言えば、商品に同梱された紙の請求書を使ってコンビニで支払う形式が一般的でした。atoneはその仕組みをデジタル化し、スマホアプリ上で会員認証・決済・支払管理を行うことで、ペーパーレスかつスマートな後払い体験を提供しています。
銀行口座やクレジットカード情報の登録、チャージも不要で、すぐに利用できる点も大きなポイントです。
参考:atone(アトネ)
atone(アトネ)で決済が行われる流れ
atoneを利用するユーザーは、非常にシンプルな手順で決済を完了できます。具体的には、次の3つのステップです。
- 会員登録:公式サイトまたはスマホアプリから会員登録を行う。
- 購入・決済:atoneを使えるECサイトの決済方法でatoneを選択し、ログインして決済する。
- 支払:1ヶ月分の利用代金を翌月にまとめてコンビニ、銀行ATM、口座振替のいずれかで支払う。
会員登録の際は、メールアドレスや携帯電話番号、氏名、性別といった情報が求められます。なお、atoneはクレジットカード情報の入力が一切不要なため、クレジットカードを持っていない方や、ネットでのカード情報入力に不安がある方、セキュリティへの不安がある方でも安心して利用できるのがポイントです。
参考:
atone(アトネ)の安全性への取り組み
オンライン決済を行うにあたって、個人情報の漏えいリスク等、安全性が気になるEC事業者様は多くいらっしゃることでしょう。
atoneでは、PCI DSSとISMSの認証を取得しており、国際標準の情報保護を実現しています。お客様の情報は暗号化して保存・管理されるため、情報漏えいや改ざん等のリスクを軽減することが可能です。
また、365日24時間体制ですべての取引を監視している特徴もあります。詐欺行為やなりすましの防止に寄与するため、安心して取引を行えるでしょう。
そのほか、利用上限額が設けられていたり月あたりの予算設定ができたりするなど、お客様側が安心して使える仕組みが整えられているのもatoneの魅力です。
atone(アトネ)を導入するメリット
EC事業者様がatoneを導入する場合、次のようなメリットがあります。
- 初期費用・月額費用を抑えて導入できる
- 独自のポイントプログラムで新規顧客獲得やリピート購入を狙える
- 後払い決済で20年以上の実績を持つ企業が運営している
各メリットについて、詳しくみていきましょう。
初期費用・月額費用を抑えて導入できる
atoneは、初期費用0円~、月額費用0円~で導入できる後払い決済サービスです。導入時の費用や毎月の固定費を抑えながら、顧客の決済手段を増やせる点は、EC事業者様にとってメリットといえるでしょう。
ただし、サービス利用料は個別相談となっています。導入を検討する際は、初期費用・月額費用だけでなく、サービス利用料を含めた費用全体を確認し、自社の売上規模や利益率に適しているかを判断しましょう。
参考:atone(事業者向け)
独自のポイントプログラムで新規顧客獲得やリピート購入を狙える
atoneには、独自のポイントプログラム「NPポイント」があります。ユーザーは利用金額等に応じてポイントを貯め、「atone翌月払い」の買い物の値引きや、ポイントサービス「atone shops」での懸賞・商品交換に利用できます。
ポイントが貯まり、支払いにも使えることは、atoneを利用できるECサイトで購入する動機の一つになります。また、atoneの会員基盤からの送客も含め、新規顧客の獲得や自社ECサイトでのリピート購入を促すきっかけになることが期待できます。
参考:
後払い決済で20年以上の実績を持つ企業が運営している
atoneを運営する株式会社ネットプロテクションズは、2002年に日本で初めて未回収リスク保証型の後払い決済サービス「NP後払い」の提供を開始した企業です。
同社は、後払い決済事業を通じて培った与信ノウハウや運用経験を基に、2017年からatoneを提供しています。後払い決済の導入を検討するEC事業者様にとって、運営会社が長年のサービス提供実績を持つことは、サービスを選ぶ際の判断材料の一つになるでしょう。
atone(アトネ)のデメリット・注意点
atoneには多くのメリットがある一方で、以下のデメリット・注意点もあります。
- 利用限度額の制限がある
- アプリダウンロードと会員登録が必要
それぞれについて詳しくみていきましょう。
利用限度額の制限がある
atoneには、顧客ごとに利用上限額が設定されており、利用内容や支払い状況等に応じて変動します。また、注文ごとに審査が行われるため、利用上限額以内であっても、審査結果によっては決済できない場合があります。
高額商品やまとめ買い等では、顧客の利用可能額によってatoneで支払えないケースも考えられます。EC事業者様は、自社の商材の価格帯や平均購入金額を踏まえて導入を検討するとともに、atoneを利用できない顧客が選べるよう、ほかの決済手段も用意しておくとよいでしょう。
参考:
アプリダウンロードと会員登録が必要
atoneは基本的に「スマホアプリのダウンロード」と「会員登録(SMS認証)」が必要になります。
2回目以降の利用では非常にスムーズですが、初回の購入時だけ手間がかかるといえるでしょう。
購入手続中の離脱(カゴ落ち)を防ぐためにも、「ポイントが貯まる」「翌月払いでOK」等といったメリットをしっかり訴求することが重要です。
atone(アトネ)の導入方法
atoneを導入するには、大きく分けて「直接契約」と「決済代行会社経由」の2つの方法があります。
直接契約
直接契約とは、提供元である株式会社ネットプロテクションズと個別に契約を結ぶ方法です。
直接契約する場合は、以下の流れで手続を進めます。
- atoneの公式サイトから申込
- 加盟店審査を受ける
- サイト上での初期設定
- 利用開始
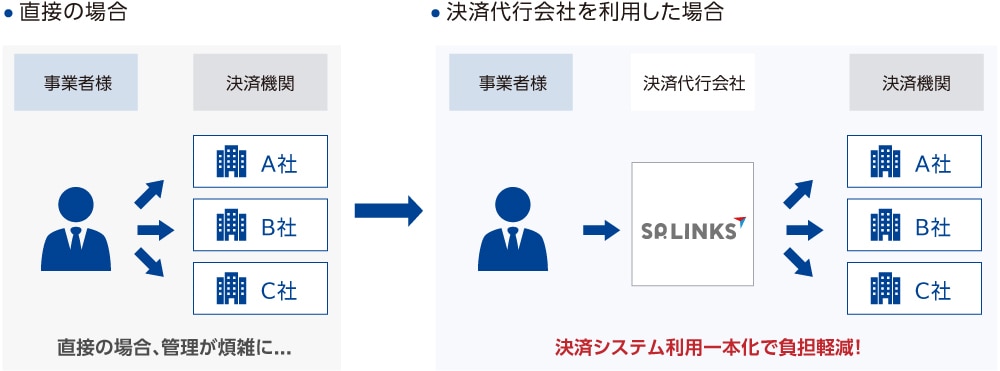
atone単独での導入を検討している場合には有効な選択肢ですが、他の決済手段と管理が分かれることによる運用負担を考慮すると、直接契約をするケースは多くありません。
決済代行会社経由
決済代行会社経由とは、SP.LINKSのような「決済代行会社(PSP)」を介して契約する方法です。決済代行会社を経由する場合は、atone(決済事業者)とEC事業者様の間に決済代行会社が入るイメージになります。
導入の流れは以下のようになります。
▼決済代行会社SP.LINKSを経由した各種決済代行サービスの導入までの流れ
- 見積・申込:見積りを依頼し、内容を確認後に申込み
- 審査:申込完了後に審査開始
- 動作確認:審査結果に問題がなければ、テスト環境で動作確認等
- 利用開始
また、決済代行会社を経由して、atoneを使う場合のサービスフローイメージは以下の通りです。
決済代行会社SP.LINKSのオンラインID決済サービスでatoneを使う場合のサービスフロー
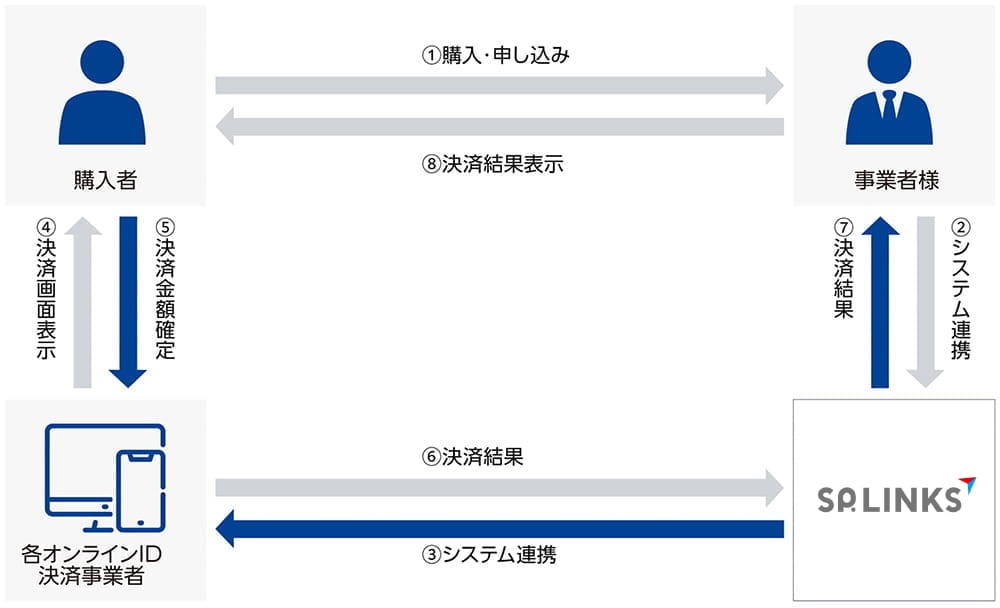
決済代行会社(SP.LINKS)を利用すれば、atoneだけではなくそのほかの決済手段(クレジットカード決済・キャリア決済・コンビニ決済・電子マネー決済等)も一括で導入することができます。
また、各決済機関(カード会社、コンビニ、決済事業者等)との契約やシステムを一元化できるので、EC事業者様の手続・運用管理等の負担を軽減できる点が魅力です。
atone(アトネ)の導入はSP.LINKSにご相談ください
atoneの導入をご検討中のEC事業者様は、ぜひSP.LINKSへご相談ください。
「SP.LINKS」は、決済代行サービスのパイオニアとして、サービス開始以来30年にわたり知見と信頼を積み重ねてきた決済代行会社です。
店舗規模を問わず、小さなお店から大規模なECサイトまで幅広く対応しています。また、豊富な知見を活かし、複数の決済手段(クレジットカード決済、QRコード決済、電子マネー決済、オンラインID決済、キャリア決済、コンビニ決済・口座振替等)を総合的にサポートする体制が整っており、多様化する消費者ニーズにも柔軟に対応できることが魅力です。
さらに、セキュリティ面も万全で、クレジットカード情報保護の国際的なセキュリティ基準である「PCI DSS」に準拠するとともに、JIS Q 27001(ISO/IEC27001)の認証基準に基づき、ISMS適合性評価制度の認証を取得しております。また、プライバシーマークの取得によって個人情報保護体制も整備されており、安心して決済を任せられる環境が整っています。
SP.LINKSのオンラインID決済サービスでは、PayPay、PayPal、WeChat Pay、Alipay+、au PAY、d払い、メルペイ、楽天ペイ、atone、Paidy、BitCash、AEON Payをまとめて導入可能です。
導入をご検討の事業者様はお気軽にお問合せ・ご相談ください。
関連リンク:
オンラインID決済のサービス詳細は下記リンクをご確認ください。
また、オンラインID決済の導入をご検討の方はお気軽にご相談ください。
よくある質問
ここでは、SP.LINKSのオンラインID決済サービスに関するよくある質問をご紹介します。
利用するオンラインID決済事業者を選択することはできますか?
お申込み時に選択することができます。オンラインID決済導入後に追加することも可能です。
申込からサービスのリリースまでの期間はどれくらいですか?
お申し込みからサービスの開始まで、1.5カ月~2.5カ月になります。ただしオンラインID決済事業者の審査により前後する部分もございますので目安としてご理解ください。
まとめ
本記事では、atoneの仕組みや安全性への取り組み、ECサイトに導入するメリット・デメリット、費用や導入方法について解説しました。
atoneは、クレジットカード不要で利用できる後払い決済サービスです。ECサイトに導入することで、若年層やクレジットカードを持っていない方、ネットでのカード情報入力に不安がある方にも決済手段を提供でき、購入機会の拡大が期待できます。また、会員基盤からの送客や独自のポイントプログラムは、新規顧客獲得やリピート購入を促すきっかけにもなります。
導入を検討する際は、初期費用・月額費用やサービス利用料を含めた費用全体に加え、顧客の利用限度額や会員登録の手順、自社のECサイトとの連携方法等を確認し、商材の価格帯や顧客層、運用体制に適しているかを判断しましょう。
atoneの導入をご検討中の事業者様は、ぜひSP.LINKSへご相談ください。
atone等の各種オンラインID決済はもちろん、幅広い決済手段の中から、事業内容や運用体制に合わせた最適な決済環境をご提案します。
決済サービスを導入してみませんか?
決済のプロフェッショナルがあなたのどんなお悩みも解決します。まずはお気軽にご相談ください。