決済承認率とは?EC売上に直結する仕組み・低下要因・改善ポイントをわかりやすく解説
- 公開日:2026年03月02日
- 更新日:2026年03月19日
ECサイトの売上低下は、集客やCVR(コンバージョン率)だけが原因とは限りません。
近年、見落とされがちですが売上に直結する指標として注目されているのが、決済承認率(オーソリ承認率)です。
日本ではクレジットカード不正利用の増加を背景に、EMV 3-Dセキュアの導入が進み、2025年4月までに原則対応が求められる状況となりました(※1)。
不正対策は不可欠である一方、正規ユーザーの決済否認も増えており、「安全性」と「売上機会」の両立がEC事業者の重要課題になっています。
SP.LINKSの特長など資料で詳しくご紹介。
また、決済サービスの導入をご検討の方は下記リンクからサービス詳細をご確認ください。
目次[非表示]
- 1.決済承認率とは
- 2.決済承認率が重要とされる理由
- 2.1.売上機会の損失
- 2.2.顧客体験の悪化
- 2.3.ブランド・CSコスト
- 3.多くのEC事業者が直面している現状
- 4.決済承認率が低下する主な要因
- 4.1.3Dセキュア導入による認証フローの変化
- 4.2.カード会社側の承認基準の厳格化
- 4.3.利用者起因の要因
- 5.決済承認率を改善するための考え方
- 5.1.承認率の可視化
- 5.2.カード会社との交渉
- 5.3.不正検知の見直し
- 5.4.ネットワーク冗長化
- 5.5.EMV 3-Dセキュアの運用最適化
- 5.6.継続課金における追加施策
- 6.決済承認率改善は決済のプロフェッショナルであるSP.LINKSにご相談ください
- 7.改善事例(某家具販売A社)
- 8.よくある質問
- 9.まとめ
決済承認率とは
決済承認率とは、ECサイトなどで決済が試行された取引のうち、カード会社によって承認された取引の割合を指します。
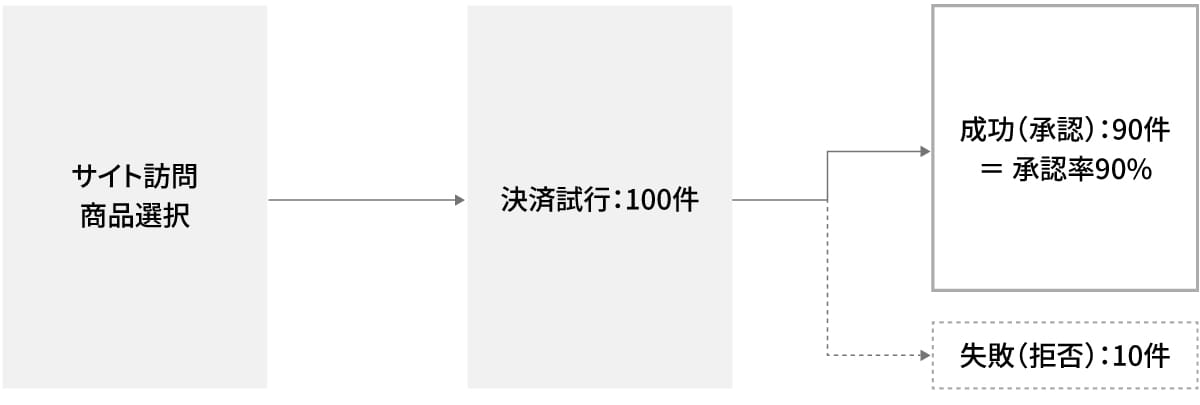
決済承認率(%) = 承認された取引数 ÷ 決済が試行された取引数 ×100
例:1カ月に100件の取引が試行され、そのうち90件が承認→承認率は90%。
承認判断は加盟店や決済代行会社ではなくカード発行会社が行うため、直接コントロールしづらい点が特徴です。以下は当社調べの決済承認率の平均と目安です。
平均・目安(クイック表)
状態 | 目安 | 受け止め方 |
期待レンジ | 80〜95% | まずこの帯域に乗せる |
要改善 | 60~80% | 要改善。原因特定を急ぐ |
対応必須 | ~60% | 売上影響が顕著。緊急対応 |
決済承認率が重要とされる理由
承認率は売上に直結します。例えば月商1億円の場合、1%改善で100万円=年間1200万円の売り上げ向上につながります。
チェックアウトまで進んだユーザーでも、最終段階の否認で売上は発生しません。さらに、以下が考えられます。
売上機会の損失
高単価やサブスクでは数%の差が年商に大きく影響します。
例:月商1億円のECで承認率が5%改善 → 年間で約6,000万円相当のインパクト。
顧客体験の悪化
原因不明のエラーは離脱やかご落ち、クレームの増加につながります。
ブランド・CSコスト
顧客満足度や信頼性の低下、問い合わせ対応コストの増大を招きます。
多くのEC事業者が直面している現状
日本では、クレジットカード不正利用被害額が長期的に増加傾向にあり、2024年には過去最高の555億円に達しました(※4)。
この状況を受け、EC加盟店に対してEMV 3-Dセキュアの導入が原則必須となっています(※1)。
一方、YTgate社が実施したオンラインショッピング利用者に対する調査では、3〜4割のユーザーが決済エラーを経験したという結果もあり、不正対策強化の副作用として決済承認率低下が顕在化しています(※5)。一般的な承認率は約90〜95%とされますが、対処しない場合80%台へ低下するケースもあります。
また、EMV 3-Dセキュア導入の義務化により、承認率の低下も見受けられます。実際に複数のECサイトの決済データから、EMV3Dセキュアの導入前後の承認率を比較すると、平均で3%、ECサイトによっては10%承認率が低下している場合もありました。
いずれにしても承認率の正しいモニタリングができておらず、ECサイト側もカード会社側も気が付かないうちにエラーが増加しているケースが非常に多く見受けられます。こうした状況は売上機会の損失や顧客体験の悪化につながるため、決済承認率の正確な把握と改善策の検討は必要です。
決済承認率が低下する主な要因
プロセス全体(EC → 決済代行 → ネットワーク → カード発行会社)のどこでも中断・拒否は起き得ます。主な要因は以下のとおりです。
3Dセキュア導入による認証フローの変化
EMV 3-Dセキュアはシステムやサービスへのログイン・認証時に、ユーザー行動やアクセス環境からリスクレベルを分析・評価し、リスクがあると判断された場合にのみ追加の認証を行う「リスクベース認証」を採用しており、多くの取引は追加操作なしで完了するとされています。
しかし、チャレンジ判定の設計やUIが適切でない場合、正規ユーザーであっても認証に失敗し、結果として承認率が低下するケースが報告されています(※6)。
カード会社側の承認基準の厳格化
3Dセキュア導入後、不正利用時の損失負担はカード会社側へ移行しました。
その結果、カード会社が承認判断を慎重化している点も、否認増加の一因とされています(※5)。
利用者起因の要因
カード会社の公式案内では、利用限度額超過、有効期限切れ、本人認証未設定、入力情報の誤りなどが、決済否認の主な理由として挙げられています(※7)。
SP.LINKSの特長など資料で詳しくご紹介。
また、決済サービスの導入をご検討の方はお気軽にご相談ください。
決済承認率を改善するための考え方
これまでは、決済承認率が低下する主な原因を整理しました。
ここからは、それらの要因を踏まえて 承認率を改善するための具体的なアプローチを解説します。
承認率の可視化
まず重要なのは、承認率・否認理由・3Dセキュアのチャレンジ率を正確に計測・把握できる状態にすることです。これらが可視化されていなければ、改善ポイントを特定することはできません。
SP.LINKSでは、ECサイト全体の承認率の可視化に加え、カード発行会社ごとの承認率や傾向を分析し、改善策を提示します。承認率がすでに高い場合でも、販売傾向を把握してサイト分析やマーケティングに活用できます。
カード会社との交渉
特定のカード発行会社だけ承認率が低い場合は、事前分析を踏まえて発行会社へ承認ロジックの見直しを依頼します。
改善が必ず約束されるわけではありませんが、取引の最終承認者であるカード会社と直接調整するため、改善時の効果は大きい施策です。
不正検知の見直し
不正検知ツールのルール設定を見直すほか、必要に応じて提供事業者の切り替えも検討します。
近年は従来のルールベースに代わり、AIを活用した不正検知が主流になりつつあります。AIモデルは大量の取引データを基にリアルタイムでロジックを更新でき、精度向上と誤検知の抑制に寄与します。
また、ECサイト側でのモニタリングや目視チェックの負担が大幅に軽減されるため、業務DXの観点でも効果的です。
ネットワーク冗長化
複数の決済代行会社や決済ネットワークを併用することで、突発的な通信障害による機会損失を防ぎます。安定した決済基盤の構築は、承認率改善とも密接に関わる重要な施策です。
EMV 3-Dセキュアの運用最適化
2025年4月以降、ECサイトでのEMV 3-Dセキュア導入は原則義務化されています。ただし、「クレジットカード・セキュリティガイドライン」では、加盟店側の不正対策状況に応じて、認証の実施を任意にできるケースが認められています。
この運用には決済代行会社やアクワイアラーの承認が必要ですが、自社で同等以上の不正防止策を運用できている場合、低リスク取引では3Dセキュアをスキップできます。これにより、カード会社による承認拒否やユーザーの離脱(かご落ち)を軽減し、結果として承認率向上が期待できます。
継続課金における追加施策
サブスクリプション型商材の場合は、以下の施策も承認率改善に有効です。
- 洗替(カード情報の定期更新)
会員のカード情報を定期的に更新し、期限切れや変更による決済失敗を防ぎます。
- ブランドトークンの活用
国際ブランドが推進する仕組みで、カード番号(PAN)をトークンに置き換え、発行会社と連携して常に最新情報に更新されます。
これにより、決済成功率の向上が期待できます。
決済承認率改善は決済のプロフェッショナルであるSP.LINKSにご相談ください
SP.LINKSは、国内で唯一カード会社との直接接続基盤を保有する決済代行事業者です。一般的な決済代行会社では、複数の中継センターを経由するため、処理遅延・ネットワーク起因の否認など、事業者側が把握できない損失が発生しがちですが、SP.LINKSはダイレクト接続によって余計なレイヤーを排除し、承認率・安定性・処理スピードを最大化しています。
私たちは、単に決済手段を提供するだけの事業者ではありません。
「承認率を上げ、売上を最大化する決済設計そのもの」を提供できる、日本でも数少ないパートナーです。詳細はお問い合わせください。
改善事例(某家具販売A社)
A社では、全体の決済承認率は平均約96%と、一見大きな問題はありませんでした。しかし、当社が数カ月分の取引データを詳細に分析したところ、特定のカード会社のみ承認率が他社と比べて30〜40%低いことが判明しました。
さらに対象カード会社に絞って、エラーコードの傾向、価格帯別・曜日別・ブランド別の承認率などを精査した結果、特定の条件下でエラーが集中して発生していることが明らかになりました。
そこで当社は、分析結果を他社水準との比較データとともに取りまとめ、当該カード会社へ提示し、承認ロジックの見直しを依頼しました。複数回の協議を経て改善が実施され、最終的に対象カード会社の承認率は約40%改善しました。
よくある質問
承認率はEC事業者がコントロールできますか。
完全なコントロールはできませんが、設計と運用で改善の余地はあります。承認率の可視化、カード会社との交渉、不正検知の見直し、ネットワーク冗長化、EMV3-Dセキュアの運用最適化の5つの施策が有効です。
3-Dセキュアは必ず承認率を下げますか
適切な設計・運用を行えば、必ずしも低下するとは限りません。低リスク取引の任意化など、ガイドライン上の運用がポイントです。詳細はお問い合わせ・ご相談ください。
まとめ
決済承認率は、不正対策、ユーザー体験、売上最大化の交点にある指標です。
制度や環境が変化する中で、通すべき決済を適切に通す設計が、今後ますます重要になります。
だからこそ、適切に承認率を高めることは、ユーザー体験と売上の双方を押し上げる最も直接的なレバーになります。SP.LINKSとともに、承認率改善で確実に売上を伸ばしていきましょう。
※1 EMV 3-Dセキュア導入義務化・制度背景:日本クレジット協会|加盟店におけるEMV 3-Dセキュアの導入推進ロードマップ
※2 クレジットカード不正利用被害額の公式統計:日本クレジット協会|クレジットカード不正利用被害の発生状況
※3 EMV 3-Dセキュアの仕組み・リスクベース認証:EMVCo|EMV 3-D Secure
※4 3Dセキュア導入と承認率低下の実態(一次調査):YTGATE|EMV 3-Dセキュア導入に伴う承認率変化(PR TIMES)
※5 決済エラー経験率・EC事業者の実態:コマースピック|決済承認率の低下がECを直撃
※6 カードが否認される主な理由:Stripe|日本のサイトで 3D セキュア認証がエラーになる原因と失敗を防ぐ対処法とは?
※7 承認率改善・決済経路最適化:Stripe|Optimizing authorization rates
決済サービスを導入してみませんか?
決済のプロフェッショナルがあなたのどんなお悩みも解決します。まずはお気軽にご相談ください。
各SNSボタンからシェアお願いします!

この記事の監修者
齊藤 祐樹(SP.LINKS株式会社)
SP.LINKSにて、決済サービス企画、カード会社接続、対面端末導入、承認率改善を担当。オンライン決済・対面端末の双方で、決済センター(e‑SCOTT)を基点としたシステム要件定義、カード会社との接続調整、業務フロー設計、テスト計画の策定まで幅広く対応する。
承認率改善の領域では、理由コード別オーソリ分析、ブランド別のパラメータ最適化、カード会社との技術・業務調整を実施。対象加盟店の月次決済成功額を引き上げた案件を複数担当したほか、改善手順の標準化や承認率改善スキームの事業化にも取り組む
承認率改善に関する取り組みはネット経済新聞に掲載され、活動内容が紹介されている。