電子マネー決済とは?ECサイトに導入するメリット・デメリットや導入方法を解説
- 公開日:2025年10月27日
- 更新日:2026年09月30日
電子マネー決済は、ICカードやスマートフォン等を利用して、現金を使わずに商品やサービスの代金を支払う決済方法です。経済産業省の公表によると、2025年の決済額は電子マネー(コード決済含む)が22.6兆円となっており、日常的な支払手段として広く利用されています。
電子マネー決済は実店舗だけでなく、ECサイトにも導入できます。クレジットカードを利用しない顧客にも購入の選択肢を提供できる一方、決済手数料や入金サイクル、利用上限等には注意が必要です。
本記事ではEC事業者様向けに、電子マネー決済の種類や仕組み、ECサイトに導入するメリット・デメリット、導入前に確認したいポイントや導入方法について解説します。
SP.LINKSの特長など資料で詳しくご紹介。
また、電子マネー決済の導入をご検討の方は下記リンクからサービス詳細をご確認ください。
電子マネーとは
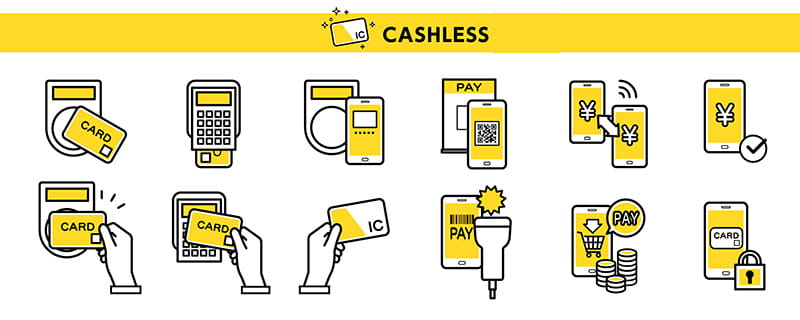
電子マネーとは、様々な企業が独自に提供している支払サービスのことです。たとえば、交通系電子マネー等、ICカード内部に電気信号でお金の情報を記録し、そのカードを使って支払ができる仕組み等が挙げられます。利用者はサービス専用ICカードを購入して、あらかじめお金をチャージしておくと、支払の際にカードを決済端末にかざすだけで、商品やサービスの代金が自動的に引き落とされます。
また、近年はスマートフォンを使った電子マネーの種類も増えています。たとえば、スマートフォンを店頭の決済端末にタッチして支払う方法や、スマートフォンに表示したQRコードを決済端末で読み取ってもらう方法等が広く使われています。このように、電子マネーはICカードだけでなく、スマートフォンでも簡単に利用できるようになっています。
種類
電子マネーには様々な形態があり、発行主体や利用シーンの違いから、大きく4つに整理することができます。以下の表では、それぞれの具体例や特徴、使い方、支払方法を比較しました。
交通系
具体例 | Suica、Pasmo、ICOCA等 |
|---|---|
特徴 | 鉄道会社が発行し、鉄道・バスの乗車に利用できるほか、店舗やEC等の物販でも利用できる |
使い方 | ICカードを購入またはスマートフォンアプリに登録して利用 |
支払方法 | 事前チャージ(現金、クレジットカード、オートチャージ対応) |
流通系
具体例 | WAON、nanaco、楽天Edy等 |
|---|---|
特徴 | 流通系企業が発行し、傘下の店舗・ECでの利用に強みを発揮 |
使い方 | ICカードを購入またはスマートフォンアプリで利用 |
支払方法 | 事前チャージ(現金、クレジットカード、銀行口座連携)。一部はオートチャージ対応 |
クレジットカード系
具体例 | iD、QUICPay等 |
|---|---|
特徴 | 主にクレジットカード会社や事業者が発行し、クレジットカードと連携させて使用する |
使い方 | クレジットカードと紐づけて利用 サービスによってデビットカードやプリペイドカードとの紐づけも可能 |
支払方法 | 利用後にクレジットカード請求として後払い。 デビットカードは即時引き落とし、プリペイドカードは事前チャージが必要 |
QRコード決済型
具体例 | PayPay、d払い、楽天ペイ、メルペイ、au PAY等 |
|---|---|
特徴 | 様々な企業(事業者)が発行し、QRコードで決済する |
使い方 | スマートフォン専用アプリをダウンロードし、QRコードやバーコードを表示して利用 |
支払方法 | 利用前に現金またはクレジットカード、銀行口座連携でチャージ |
決済額と構成比
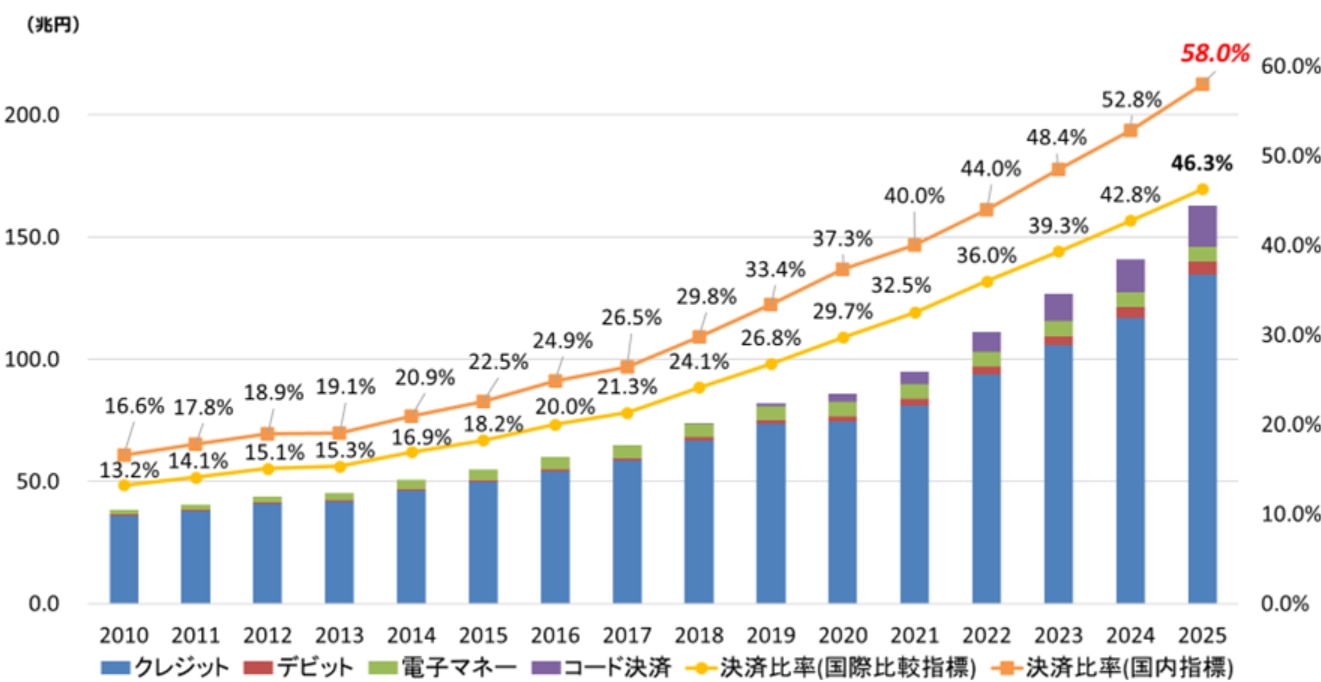
経済産業省が発表したデータによると、キャッシュレス決済比率・決済額は年々上昇し2025年時点で58.0%(162.7兆円)に達しました。ここで言う「キャッシュレス決済」には、「クレジットカード」「デビットカード」「電子マネー」「コード決済」のすべてが含まれます。
この中で「電子マネー」と「コード決済」に注目すると、「電子マネー3.7%(6.0兆円)」「コード決済が10.2%(16.6兆円)」という結果でした。これらの数字から、「コード決済」の方が利用される場面が多いことがうかがえます。
推進されている理由
電子マネー決済が広く推進されている背景には、政府の政策目標があります。経済産業省は「キャッシュレス決済比率を2025年までに4割程度にする」という目標を掲げていましたが、これは2024年の段階ですでに達成されました。
次の目標としては、「2030年までにキャッシュレス決済比率を65%(将来的な目標は80%)」としています。推進の理由は「消費者の利便性向上」と「事業者の生産性向上」です。消費者は多額の現金を持ち歩かずに済むうえ、購入データがアプリ等に残ることで家計管理が容易になるでしょう。
一方、事業者にとっては現金管理の効率化に加え、購買データを活用したマーケティング等、業務改善につながるメリットがあります。
電子マネー決済導入のメリット
ECサイト運営のEC事業者様において電子マネー決済を導入するメリットを挙げてみました。
クレジットカードを持たない層も気軽に決済できる
電子マネーの多くはカードに現金をチャージして利用できることや、審査がないため、幅広い層が保有しています。そのためクレジットカードを持てない若年層や、インターネットでカード番号等の個人情報の入力に抵抗がある層に対しては、購入機会が増えることになるでしょう。
クレジットカードを普段使わない層は、口座振込やコンビニ決済を利用します。そのような層の人々にも、電子マネー決済はその場で決済完了という手軽さがあり、コンビニやATMへ支払に行く必要がないので、非常に利便性が高いでしょう。提供している各社の設定によっては、クレジットカードのようにポイントを溜められる点も人気の決済手段である理由の一つです。
未回収リスクを負わない
その場で決済が完了する即時決済であるために、未払いのリスクを最小限に抑えることができます。入金管理や督促等に掛かる工数削減が可能です。利用者にとっても、カードにチャージしている金額の範囲での買い物になる場合が多いため安心して決済することができます。
カゴ落ちを低減し、リピート率の向上につながる
導入することで、利用者はクレジットカード情報を入力したり、コンビニやATMへ支払に行く手間がなくなり、決済フローがより簡単になります。ECサイトでは、利用者が決済情報の入力途中でカート放棄(カゴ落ち)することもありますが、決済方法が手軽になればこうした状況を減らせるでしょう。
さらに、決済の利便性が高まることで顧客体験も向上し、その結果としてリピート率の向上にもつながります。
売上データをマーケティングに活用しやすくなる
電子マネー決済を導入すると、店舗は売上データをマーケティングに活用しやすくなるでしょう。なぜなら、電子マネー決済では顧客の購買履歴が自動的に記録されるからです。たとえば、「どの時間帯や曜日、季節に顧客単価が高いのか」といった情報もデータとして簡単に把握できます。そのため、こうしたデータをもとにマーケティング施策を立てたり、経営分析を行ったりする際に役立つことが期待できます。
電子マネー決済導入に関して留意すること
導入することでECサイト運営のEC事業者様には多くのメリットがあります。その一方で留意すべき点も存在します。
一回の決済毎に手数料が発生する
まず、電子マネー決済では、1回の決済毎に加盟店が手数料を支払う必要があります。さらに、導入する際には、初期費用がかかります。また、毎月システムを利用するための費用も事前に見積もっておくことが大切です。
売上回収が後になる
電子マネー決済の場合、現金のように売上をすぐに回収することはできません。利用者が支払を済ませた後、事業者や、複数の電子マネー決済をまとめて処理する決済代行会社を通じて、店舗にお金が振り込まれます。ただし、この入金は後日となるため、現金決済と比べてタイムラグが生じます。そのため、店舗側は資金繰りを安定させるためにも、決済の入金サイクルをしっかり把握しておく必要があるでしょう。
利用者側に少しの制約が生じる
支払方法は電子マネーの種類によって異なります。たとえば、ECサイトで利用する場合、購入者がパソコン用のカードリーダーを持っていなかったり、スマートフォンに専用のアプリをインストールしていなかったりすると、利用できないという制約があります。
パソコン用の非接触型決済機器はECサイトや家電量販店等で購入できますが、ECサイトでの支払のためだけに新たに機器を買うのは、少しハードルが高いと感じる人もいるでしょう。また、スマートフォンに支払用のアプリをわざわざインストールするのが面倒だと思う人もいるかもしれません。
チャージ上限があるため高額決済には利用されにくい
電子マネーにはいろいろな種類があります。多くの場合、1回でチャージできる金額には上限が決められています。そのため、高額な商品を買うときには、あまり使われないことも想定されるでしょう。
もし店舗で高額な商品を主に扱っている場合は、クレジットカード決済等、他の決済方法のほうが顧客にとって便利なことも考えられます。一方、少額の支払が多い店舗では、電子マネー決済が特に使いやすく、店舗との相性も良いでしょう。
サービス提供事業者側のシステム障害発生時には利用できない
まれにサービス提供事業者のシステムで障害が発生し、特定の電子マネーが一時的に使えなくなることがあります。このような場合、利用者は一時的に決済ができなくなるため、店舗側が売上のチャンスを逃してしまうことも考えられます。
電子マネー決済導入前に検討すべきポイント
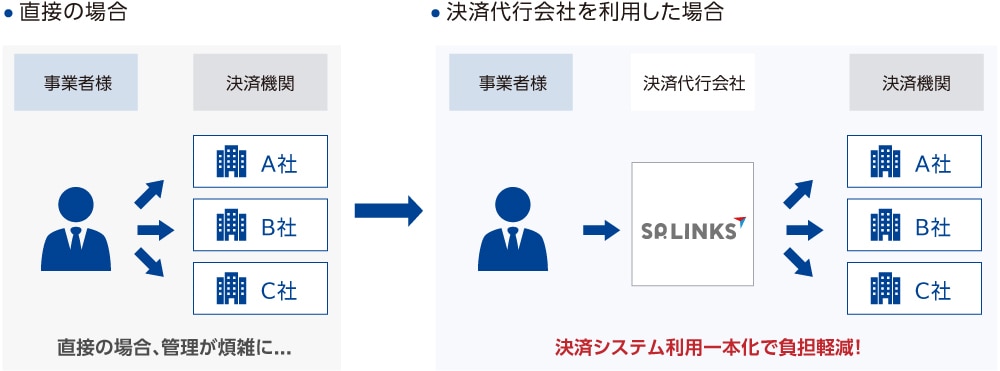
電子マネー決済を導入するには、各事業者(決済機関)と個別契約をするか、決済代行会社を利用するという2つの方法があります。決済代行会社は、各事業者での決済処理を仲介したり、まとめたりする役割を果たします。
電子マネーと一口に言っても、大変多くの種類があり、そのいずれも各社独自のポイント制度との連携・移行等互換性があるものは少なくなっています。1種類を導入したからといって、それだけで集客に繋がるとは言えないため、複数の種類を導入することが大事です。
また、決済にかかる手数料や運用費用、売上回収フローについてもあわせて検討が必要です。決済代行会社を利用することで、複数の電子マネーを一括導入することが可能で、コストや売上回収フローも一本化できるメリットがあります。
ECサイトの電子マネー決済導入はSP.LINKSにご相談ください
ECサイトで電子マネー決済の導入をご検討の際は、SP.LINKSにご相談ください。
「SP.LINKS」は、決済代行サービスのパイオニアとして、サービス開始以来30年にわたり知見と信頼を積み重ねてきた決済代行会社です。
店舗規模を問わず、小さなお店から大規模なECサイトまで幅広く対応しています。また、豊富な知見を活かし、複数の決済手段(クレジットカード決済、QRコード決済、電子マネー決済、オンラインID決済、キャリア決済、コンビニ決済・口座振替等)を総合的にサポートする体制が整っており、多様化する消費者ニーズにも柔軟に対応できることが魅力です。
さらに、セキュリティ面も万全で、クレジットカード情報保護の国際的なセキュリティ基準である「PCI DSS」に準拠するとともに、JIS Q 27001(ISO/IEC27001)の認証基準に基づき、全社・全業務についてISMS適合性評価制度の認証を取得。また、プライバシーマークの取得によって個人情報保護体制も整備されており、安心して決済を任せられる環境が整っています。
SP.LINKSの電子マネー決済では、支払秘書、楽天Edy、モバイルSuicaがご利用いただけます。若年層を含めた幅広い年齢層にご利用いただけて、デジタルコンテンツ等の少額決済にも対応しています。
他の決済方法とあわせて、システム面や資金決済をワンストップでご提供できます。 物販やデジタルコンテンツ販売、教育サービス等、様々な業態に合わせて、SP.LINKSがEC事業者様のご要望に応じた決済方法を柔軟にご提案します。
関連リンク:
電子マネー決済のサービス詳細は下記リンクをご確認ください。
また、電子マネー決済の導入をご検討の方はお気軽にご相談ください。
よくある質問
電子マネー決済に関してよくある質問をご紹介します。
電子マネー決済にかかる手数料はどれぐらいですか?
導入する際に必要な料金や手数料、導入費用の内訳は、次のとおりです。
- 初期費⽤:導入するためにかかる費用です。
- ⽉額固定費:システムを利用するために毎月かかる費用です。
- ⼿数料:決済を1件処理する毎に発生する手数料です。
このように、初期費用、月額固定費、そして取引毎の手数料がかかります。
SP.LINKSでは、ご状況を伺ったうえで個別にお⾒積りいたします。お見積りをご希望の方は、まずはお気軽にお問い合わせください。
まとめ
本記事では、電子マネー決済の種類や仕組み、ECサイトに導入するメリット・デメリット、導入前に確認したいポイントや導入方法等について解説しました。
ECサイトに電子マネー決済を導入すると、クレジットカードを利用しない、または利用できない顧客にも決済手段を提供できます。若年層向けの商品やデジタルコンテンツ等、少額決済の多いECサイトでは、特に検討しやすい決済手段です。
一方、導入にあたっては、初期費用・月額費用・決済手数料に加え、入金サイクル、利用上限、顧客が利用している電子マネーの種類、自社の商品単価との相性等を確認する必要があります。複数の決済手段をまとめて導入・管理したい場合は、決済代行会社を利用する方法もあります。
SP.LINKSは、国際基準に準拠した高いセキュリティ、主要カード会社とダイレクト接続し高速かつ安定した決済処理、多彩な決済手段と豊富な導入実績を備えています。幅広い決済手段の中から、事業内容や運用体制に合わせた最適な決済環境をご提案します。ぜひお気軽にご相談ください。
決済サービスを導入してみませんか?
決済のプロフェッショナルがあなたのどんなお悩みも解決します。まずはお気軽にご相談ください。