PayPayのオンライン決済とは?手数料や導入方法、メリット・デメリットを解説
- 公開日:2026年03月03日
- 更新日:2026年10月21日
PayPayのオンライン決済とは、ECサイトやアプリで購入した商品・サービスの代金を、PayPayで支払える決済サービスです。顧客がクレジットカード情報を入力せずに支払えるため、購入手続きの負担を軽減し、カゴ落ちの抑制や購入率の向上が期待できます。
PayPayは多くのユーザーに利用されており、顧客の決済ニーズへの対応や売上拡大を目指すEC事業者様にとって、導入を検討したい決済手段の一つです。ただし、導入にあたっては、決済手数料や入金サイクル、直接契約と決済代行会社経由の違いなどを確認する必要があります。
本記事では、EC事業者様向けに、PayPayオンライン決済の仕組みや事業者様側・顧客側それぞれのメリット・デメリット、導入方法や費用・手数料、導入前に確認したいポイントを解説します。あわせて、実店舗でのPayPayの決済方法や導入時の注意点も紹介します。
SP.LINKSの特長など資料で詳しくご紹介。
また、ID決済・コード決済の導入をご検討の方は、こちらのリンクからサービス詳細をご確認ください。
PayPayとは
PayPayは、ソフトバンク株式会社とヤフー株式会社(現:LINEヤフー株式会社)が共同出資して設立したPayPay株式会社が提供するキャッシュレス決済サービスです。
「100億円あげちゃうキャンペーン」等のような大規模な還元施策により急速に利用者を拡大し、現在では日本のQRコード決済市場において圧倒的なシェアと認知度を誇っています。
また、スマートフォン一つで支払や個人間送金ができる手軽さが特徴です。ネットショッピングはもちろん、公共料金の支払等、日常生活の様々な場面で幅広く活用されています。
PayPayの利用者数
PayPayの登録ユーザー数は、2026年8月時点で7,500万人を突破していて、日本人口のおよそ2人に1人が登録している計算です。 現在では決済機能にとどまらず、ポイント運用や保険、ローン等の金融サービスも拡充され、生活に密着した総合的なサービスへと進化しています。
その影響もあり、今後もアクティブユーザーの増加が見込まれています。EC・店舗事業者にとってPayPayの導入はもはや選択肢ではなく、販売機会を逃さないための重要な要件といえるでしょう。
参考:
PayPayのオンライン決済とは
PayPayのオンライン決済は、ECサイトやアプリの支払画面でPayPayを選択すると、PayPayアプリに遷移し、そのまま決済を完了できる仕組みです。
クレジットカード番号を入力する必要がなく、PayPay残高やポイントを使ってスムーズに支払えるため、購入手続の負担を軽減できます。
その結果、カゴ落ちの防止や購入率の向上(CVR改善)にもつながります。EC事業者様にとって、導入メリットの大きい決済方法といえるでしょう。
PayPayでオンライン決済する流れ
PayPayのオンライン決済は、スマートフォンとパソコンで手順が異なります。それぞれの操作方法は以下のとおりです。
スマホでPayPay決済する流れ
- ECサイトの購入画面でPayPay決済を選択する
- PayPayアプリが起動する
- 案内に従って支払ボタンを押して完了
パソコンでPayPay決済する流れ
- ECサイトの購入画面でPayPay決済を選択する
- 表示されるQRコードをスマホのPayPayアプリから読み込む
- 案内に従って支払ボタンを押して完了
事前にPayPayアプリへログインしておくと、決済手続がよりスムーズでしょう。特にパソコン利用時は、QRコードを読み取るためのスマートフォンを手元に用意しておくと安心です。
PayPayオンライン決済のメリット
ここからは、PayPayを導入することで得られるメリットについて、EC事業者様と顧客それぞれの視点から詳しく解説します。
【EC事業者様側】PayPayオンライン決済のメリット
EC事業者様がPayPayを導入すると、以下のようなメリットがあります。
- 多くの顧客のニーズに応えられるPayPayの登録ユーザー数は、2026年8月時点で7,500万人に達しています。PayPayに対応しておくことで、日常的にPayPayを利用する顧客のニーズに応えられるほか、クレジットカードを持っていない層の購入機会の取りこぼしを防ぐことが期待できます。
- 不正利用に伴う補償があるPayPayには、被害額を全額補償する制度が用意されています。第三者による不正利用が発生した場合でも、安心して導入しやすい環境が整っています(※)。
- カゴ落ち防止につながるクレジットカード番号を入力する手間が不要なため、決済までの操作がスムーズです。その結果、購入途中での離脱を防ぎやすくなります。
- キャンペーンの恩恵を受けられるPayPayはポイント還元等の大型キャンペーンを実施しています。オンライン決済が対象となるキャンペーンに参加することで、顧客の購買意欲を高め、購入点数や売上の増加が期待できます。ただし、取り扱う業種等によって参加できない場合があるため、各キャンペーンの対象条件を確認する必要があります。
このように、PayPayのオンライン決済は集客力の強化から決済の安全性、売上向上まで幅広い効果が期待できるといえます。
※PayPayでの決済において、悪意ある者による不正取引が行われた場合に、原則として加盟店に取引金額の全額を入金してもらえる制度(加盟店への入金保証)。また、不正利用による被害に遭われた方などへの補償が発生した場合はPayPayが負担し、加盟店が負担を負うことはない。ただし、加盟店側に故意または重大な過失などがあった場合は、入金されない場合や負担を求められる場合がある。
参考:
【顧客側】PayPayオンライン決済のメリット
PayPayオンライン決済は、手軽さだけでなく、お得さや安心感の面でも多くの利用者に支持されています。顧客側にとっての主なメリットは、以下のとおりです。
- ポイントが貯まる・使える利用金額に応じてPayPayポイントが付与され、貯まったポイントは1ポイント=1円として支払に利用できます。有効期限がないため(※)、急いで使う必要がなく、自分のペースで活用できる点も魅力です。※期間限定ポイントを除く
- 専用のクーポンが利用できるPayPayアプリ内では、ECサイト毎のクーポンが配信されることもあります。決済前に取得することで、通常よりもお得に買い物ができる機会が広がります。
- 利用者向けの不正利用に伴う補償もある万が一、第三者による不正利用の被害に遭った場合に備え、PayPayには利用者向けの全額補償制度が用意されています。ただし、損害発生日から60日以内の申請や警察への被害の届出など、所定の条件を満たす必要があります。こうした補償制度が設けられている点も、利用者にとっての安心材料の一つです。
このように、PayPayオンライン決済は利便性・お得さ・安全性のバランスに優れているため、顧客にとっても使いやすい決済手段といえるでしょう。
参考
PayPayオンライン決済のデメリット・注意点
利便性の高いPayPayですが、デジタル決済ならではのデメリットや注意点も存在します。導入前に想定されるリスクを把握し、適切な対策を講じておくことが重要です。
【EC事業者様側】PayPayオンライン決済のデメリット・注意点
EC事業者様がPayPayオンライン決済を導入する際は、以下の点に注意が必要です。
- PayPayだけの導入では不十分PayPay利用者のニーズには対応できるものの、すべての顧客が同じ決済手段を好むわけではありません。クレジットカード決済やキャリア決済、コンビニ決済、銀行振込・口座振替等、複数の決済方法を併用することで、より使いやすいECサイトにつながります。
- 売上が入金されるまで時間がかかる現金決済とは異なり、PayPayでは売上が即時に入金されるわけではありません。入金までの期間は、直接契約や決済代行サービス経由等の契約ルートによって異なるため、資金繰りへの影響がないか事前に確認しておくことが重要です。
これらのポイントを踏まえたうえで導入すると、PayPayオンライン決済のメリットを活かしながら、リスクを抑えた運用が可能です。
【顧客側】PayPayオンライン決済のデメリット・注意点
PayPayオンライン決済は、スマートフォンでの支払に慣れている方にとっては、基本的に使いやすい決済方法といえます。ただし、パソコンから決済を行う場合は、QRコードを読み取るためにスマートフォンを別途用意する必要があり、パソコン操作に慣れている方にとっては手間に感じることもあるでしょう。
一方で、日頃からスマートフォンを使ってオンライン決済をしている方であれば、特に不便さを感じることなく、スムーズに利用できます。利用環境や決済スタイルによって利便性の感じ方が異なる点には注意が必要です。
PayPayオンライン決済の導入について
PayPayのオンライン決済をECサイトに導入する際は、「どのルートで申し込むか」が、その後の運用のしやすさや管理効率に大きく影響します。
ここでは、PayPayオンライン決済の主な導入方法と費用について詳しく解説しますので、ぜひ参考にしてください。
PayPayオンライン決済の導入方法
PayPayオンライン決済の導入方法には、「直接契約」と「決済代行会社の利用」の2つがあります。どちらを選ぶかによって、導入スピードや運用負担が異なるため、それぞれの特徴を理解しておくことが重要です。
直接契約
直接契約とは、PayPay株式会社と加盟店契約を結び、PayPayオンライン決済を単体で導入する方法です。PayPayオンライン決済の公式サイトから問合せ・PayPay for Developersの新規登録をします。PayPayオンライン決済をスピーディーに導入したいEC事業者様にとって、有力な選択肢といえます。
一方で、PayPay以外にも楽天ペイやd払い等複数の決済サービスも導入したい場合は、決済事業者毎に直接契約を結び、個別にシステム連携を行う必要があります。そのため、決済サービスが増えるほど経理や運用の手間が増えやすい点には注意しましょう。
決済代行経由
決済代行経由とは、SP.LINKSのような決済代行会社を通じてPayPayオンライン決済を導入する方法です。この方法では、PayPayだけでなく、楽天ペイ・d払い等のオンラインID決済サービスや他の決済手段(クレジットカード決済・キャリア決済・コンビニ決済・電子マネー等)もまとめて契約・導入できます。
大きなメリットは、売上や決済システムを一本化できる点です。複数の決済手段を個別に管理する必要がなくなるため、経理業務や運用の負担を大幅に軽減できます。
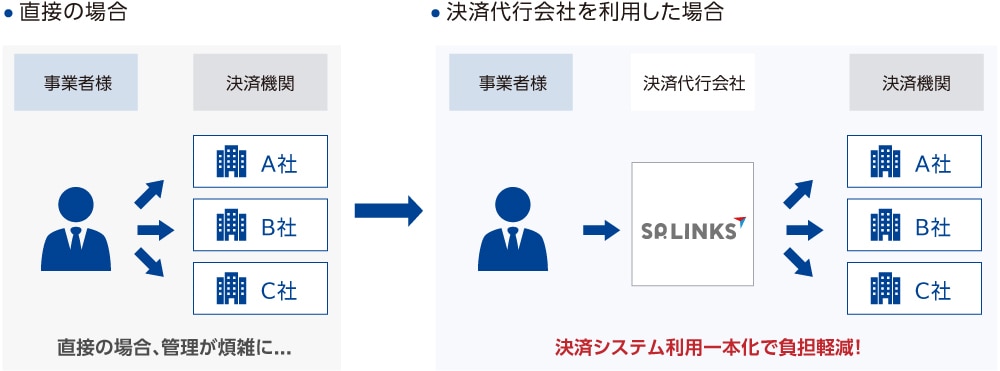
そのため、複数の決済手段を導入したいEC事業者様には、決済代行会社を利用した導入が特におすすめといえるでしょう。
関連リンク:SP.LINKSのオンラインID決済
PayPayオンライン決済の導入費用・手数料
導入費用や手数料についても、事前に理解しておきましょう。
ここでは、PayPay for Developersから直接申し込む際にかかる導入費用と決済手数料について、詳しく紹介していきます。
初期費用
PayPay for Developersから直接申し込む場合、PayPayのオンライン決済の初期費用はかかりません。導入時にPayPayへ支払う費用を抑えられる点が特徴です。ただし、ECサイトへの組み込みに伴うシステム開発・改修等の費用は別途確認が必要です。
決済手数料
PayPay for Developersから直接申し込む場合、PayPayに支払う費用は基本的に決済手数料のみです。初期費用や月額費用がかからないため、利用状況に応じたコスト管理がしやすい点が特徴といえます。
決済手数料の料率は取り扱う商材によって異なり、物販の場合は3.8%、デジタルコンテンツの場合は10%が設定されています。
なお、決済代行サービス経由で導入する場合は、決済代行会社毎に導入費用・手数料が異なるため、複数の会社から見積りをとって比較・検討しましょう。
参考:
PayPayオンライン決済を導入する際のポイント
導入する際は、以下のポイントを意識しましょう。
- 取り扱っている商品がPayPayに対応できるか確認する商品券や回数券等、一部の商材や法律で禁止されているサービスは、PayPayでの決済が制限・停止される場合があります。導入前に、販売予定の商品やサービスが利用条件に適合しているかを確認しておきましょう。
- 決済代行会社を利用するPayPayを含む複数の決済手段を一括で導入・管理できるため、経理業務や運用の負担を大幅に軽減できます。入金管理や決済システム、システムトラブル発生時の問い合わせ窓口を一本化できる点も大きなメリットです。
決済代行会社を選ぶ際のポイント
決済代行サービスは、一度導入すると長期的な運用になることが多いため、慎重な選定が欠かせません。ビジネスモデルに合ったパートナーを見つけるために、以下のポイントを意識しておきましょう。
- 豊富な決済手段が揃っているかPayPayだけでなく楽天ペイ・d払い等の決済サービスや、クレジットカード決済・キャリア決済等の主要な決済手段。加えて、インバウンド需要に対する店舗決済向けのAlipayや、越境EC向けのpaypal等の決済サービスを導入できるかも確認しましょう。また、ターゲットに合った決済手段が揃っているかも同時に確認しておくと安心です。
- 料金や入金サイクル等は使いやすいか決済手数料の料率に加え、入金回数(月1回・月2回以上)や振込手数料の有無等が、自社の資金繰りに適しているかも重要な判断材料です。
- サポートは充実しているか決済エラーやシステムトラブルが発生した際に、電話や問い合わせフォーム等で迅速に対応してもらえるかどうかも確認しておくと安心です。
- セキュリティ対策は十分かオンライン決済では顧客の個人情報等の漏えいリスクがつきまとうため、セキュリティ対策が十分な決済代行会社かどうかも重要なポイントです。クレジットカード情報保護の国際基準である「PCI DSS」や、情報セキュリティマネジメントシステム(ISMS)の国際規格である「JIS Q 27001(ISO/IEC27001)」の認証取得や「プライバシーマーク」を取得しているかをチェックしましょう。
決済代行サービスは、業種や規模によって重視すべきポイントが異なります。まずは現状の課題を整理したうえで、複数のサービスを比較検討し、トータルコストや利便性を見極めることが大切です。
現在利用している決済代行会社からの切り替えを検討している場合は、料金や機能の比較に加え、決済フローと移行先の仕様の違いや、顧客のカード情報を引き継げるかどうかを確認することが重要です。切り替えでよくある失敗や事前の確認事項、移行の進め方等をこちらの記事で詳しく解説しています。
「オンラインID決済」のサービス詳細はこちらのリンクをご確認ください。
また、決済代行サービスの導入をご検討の方はお気軽にご相談ください。
PayPayを店舗で導入するには
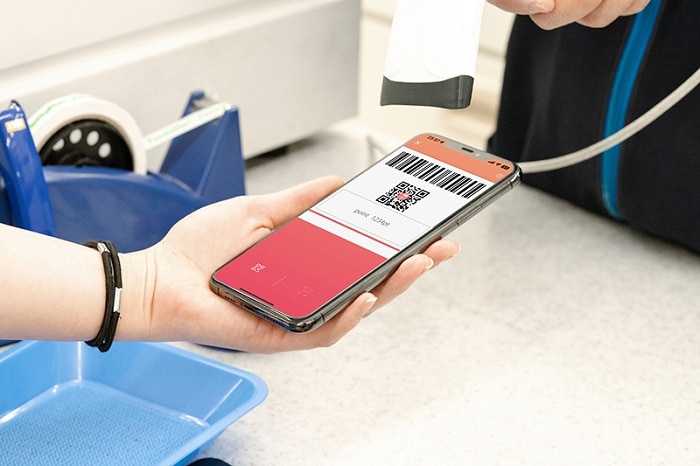
ここでは、各QRコード決済方法の特徴やメリット、事前に把握しておくべきデメリットを解説します。
店舗でのPayPayの決済方法
実店舗でPayPay決済を導入する際は、店舗の規模やレジの運用形態に合わせて、以下の2つの方式から選択します。
- ストアスキャン方式(CPM)利用者がスマートフォンに表示したバーコードを、店舗側のPOSレジやバーコードリーダーで読み取る方式です。 金額がレジと連動して自動入力されるため、会計スピードが非常に速く、打ち間違いによるトラブルを防げるメリットがあります。
- ユーザースキャン方式(MPM)店舗側が掲示したQRコードを、利用者がアプリやスマホカメラで読み取って金額を入力する方式です。 導入コスト等抑えられることに加え、出張型の営業形態にも対応できるメリットがあります。
レジの回転率や予算、既存のシステム環境を考慮して方式を選択してみましょう。スピード重視ならストアスキャン、手軽さならユーザースキャンが推奨されます。実際の運用シーンを想像して選ぶことが大切です。
店舗がPayPayを導入するメリット
店舗がPayPayを導入するメリットは、主に以下の通りです。
- 新規顧客の獲得にもつながるPayPayアプリ内の「近くのお店」機能に店舗情報が表示されるため、周辺エリアのユーザーに対して無料で認知を広げられます。さらに、PayPayが実施する大型還元キャンペーンの対象店舗となれば、来店動機の創出や送客効果の向上も期待できるでしょう。
- 出張型の業務形態でも対応できるスマートフォンやタブレット、または印刷したQRコードがあれば決済が可能なため、専用のレジ設備や電源がなくてもキャッシュレス対応が可能です。移動販売車や訪問型サービス、屋外イベント等、様々な業態で柔軟に活用できます。
このように、PayPayは実店舗の集客支援から多様な販売形態への対応まで、幅広く活用できる決済手段といえるでしょう。
店舗がPayPayを導入するデメリット・注意点
PayPayは利便性の高い決済手段ですが、店舗で導入する際には事前に把握しておくべき注意点もあります。安定した運用を行うためにも、以下のポイントを確認しておきましょう。
- システムに問題が起きると一時的に決済が利用できなくなるPayPay側のシステムトラブルや、通信キャリアの大規模障害が発生した場合、一時的に決済が利用できなくなることがあります。万が一に備え、現金払いや他のキャッシュレス決済を併用できる体制を整えておくことが望まれます。
- 売上が入金されるまで時間がかかる現金決済とは異なり、PayPayでは売上が即時に入金されるわけではありません。入金サイクルは契約内容や利用する金融機関によって異なるため、資金繰りへの影響がないか事前に確認しておく必要があります。
なお、店舗(QRコード決済)の場合も直接契約と決済代行会社経由の2つの方法から、PayPayを導入することになります。前述したように、PayPay以外の決済手段を一括で網羅するためにも、決済代行会社を利用することがおすすめです。
「コード決済」のサービス詳細はこちらのリンクをご確認ください。
また、決済代行サービスの導入をご検討の方はお気軽にご相談ください。
PayPayの導入はSP.LINKSにご相談ください
「SP.LINKS」は、決済代行サービスのパイオニアとして、サービス開始以来30年にわたり知見と信頼を積み重ねてきた決済代行会社です。
店舗規模を問わず、小さなお店から大規模なECサイトまで幅広く対応しています。また、豊富な知見を活かし、複数の決済手段(クレジットカード決済、QRコード決済、電子マネー決済、オンラインID決済、キャリア決済、コンビニ決済・口座振替等)を総合的にサポートする体制が整っており、多様化する消費者ニーズにも柔軟に対応できることが魅力です。
さらに、セキュリティ面も万全で、クレジットカード情報保護の国際的なセキュリティ基準である「PCI DSS」に準拠するとともに、JIS Q 27001(ISO/IEC27001)の認証基準に基づき、ISMS適合性評価制度の認証を取得しております。また、プライバシーマークの取得によって個人情報保護体制も整備されており、安心して決済を任せられる環境が整っています。
PayPayの導入をご検討中の事業者様は、ぜひSP.LINKSへご相談ください。
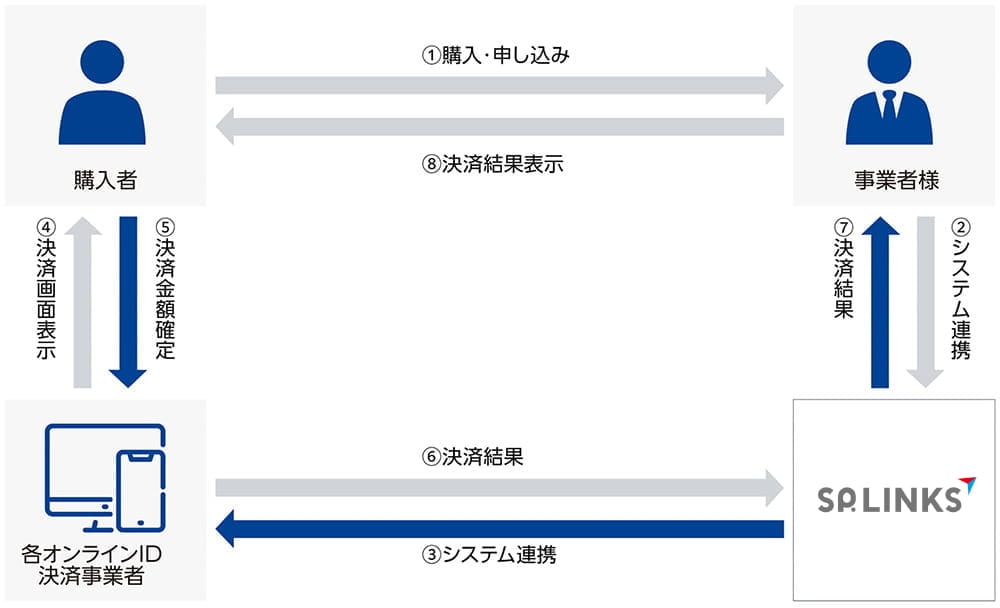
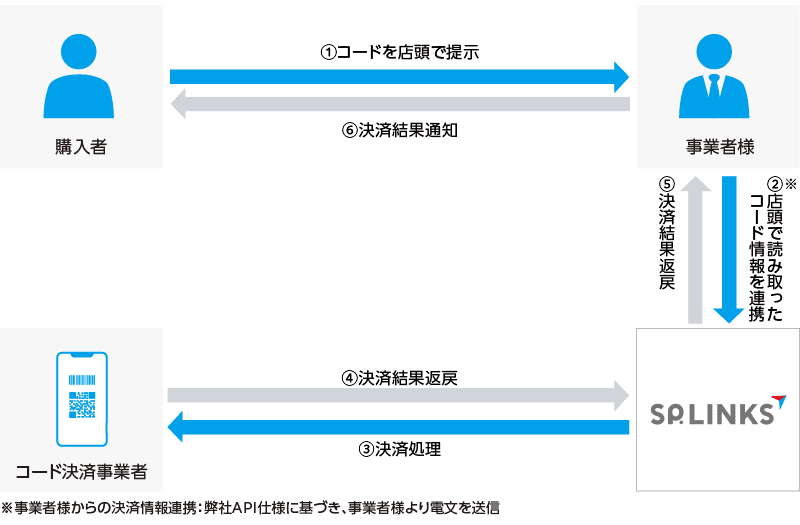
SP.LINKSの各決済サービスフロー
・オンラインID決済(EC事業者様向け)でPayPay利用
・コード決済(店舗向け)でPayPay利用
導入をご検討の事業者様はお気軽にお問合せ・ご相談ください。
関連リンク:
まとめ
本記事では、PayPayオンライン決済の仕組みやメリット・デメリット、導入方法や費用・手数料、導入前に確認したいポイントについて解説しました。
PayPayのオンライン決済を導入すると、日常的にPayPayを利用する顧客に支払いの選択肢を提供できます。クレジットカード情報を入力する手間を減らせるため、購入途中の離脱の抑制や顧客満足度の向上が期待できます。導入を検討する際は、決済手数料だけでなく、入金サイクルや取り扱う商材への対応、既存システムとの連携なども確認しましょう。
また、決済代行会社を利用すれば、PayPayを含む複数の決済手段の導入・管理をまとめ、経理業務や運用の負担を軽減できます。費用に加え、システムの安定性やセキュリティ対策、導入後のサポート体制も比較し、自社に合った導入方法を選ぶことが大切です。
PayPayの導入をご検討中の事業者様は、ぜひSP.LINKSへご相談ください。PayPayをはじめとする各種オンラインID決済・QRコード決済はもちろん、幅広い決済手段の中から、事業内容や運用体制に合わせた決済環境をご提案します。
オンラインID決済・コード決済を導入してみませんか?
決済のプロフェッショナルがあなたのどんなお悩みも解決します。まずはお気軽にご相談ください。