楽天ペイ(オンライン決済)とは?ECサイト向けに仕組みやメリット・デメリット、導入方法をわかりやすく解説
- 公開日:2026年03月03日
- 更新日:2026年03月03日
ECサイトの決済手段として「楽天ペイ(オンライン決済)」を検討しているものの、「どのような仕組みなのか」「自社のECサイトに向いているのか」とお悩みの事業者様も多いのではないでしょうか。
楽天ペイは、楽天グループが提供する決済サービスで、楽天IDを利用したスムーズな決済が可能です。ECサイトでは、購入手続の簡略化や楽天ポイントを活用した施策により、顧客の利便性向上やカゴ落ち対策が期待できます。
本記事では、楽天ペイ(オンライン決済)の基本的な仕組みから、ECサイトに導入するメリット・デメリット、各種手数料、導入方法までを、事業者様目線でわかりやすく解説します。
SP.LINKSの特長など資料で詳しくご紹介。
また、オンラインID決済の導入をご検討の方は下記リンクからサービス詳細をご確認ください。
目次[非表示]
- 1.楽天ペイとは何か|事業者・消費者が利用する決済サービス
- 2.楽天ペイで利用できる4つの決済方法
- 2.1.クレジットカード決済
- 2.2.楽天キャッシュ(チャージ払い)
- 2.3.楽天銀行口座払い
- 2.4.楽天ポイント払い
- 3.楽天ペイが利用される主なシーン
- 4.ECサイトが楽天ペイ(オンライン決済)を導入するメリット
- 5.楽天ペイ(オンライン決済)の導入前に事業者が知っておきたいデメリット・注意点
- 5.1.入金手数料が発生するケースがある
- 5.2.単体導入には向かないケースがある
- 6.楽天ペイ(オンライン決済)の導入にかかる費用の目安
- 6.1.初期費用・月額利用料
- 6.2.決済手数料
- 6.3.入金手数料
- 7.楽天ペイ(オンライン決済)を導入する方法
- 7.1.直接申し込む
- 7.2.決済代行会社を利用する
- 8.楽天ペイの導入はSP.LINKSにご相談ください
- 9.まとめ
楽天ペイとは何か|事業者・消費者が利用する決済サービス
楽天ペイは、楽天グループが提供する決済サービスで、ECサイトと実店舗の両方で利用できます。2024年12月時点での利用者数は約4,400万人にのぼり、多くの消費者に利用されている決済手段の一つです。
消費者は、自身の楽天会員情報に登録済みの支払方法を使って決済できるため、購入のたびにクレジットカード番号や配送先情報を入力する手間がかかりません。こうした仕組みから、消費者にとっては手軽な決済手段であり、事業者にとっても多くの楽天ユーザーの利用を促せる決済サービスといえます。
楽天ペイで利用できる4つの決済方法
楽天ペイで利用できる主な決済方法は、以下の4種類です(※1)。
- クレジットカード決済
- 楽天キャッシュ(チャージ払い)
- 楽天銀行口座払い
- 楽天ポイント払い
ECサイトや実店舗でどのような支払方法が選ばれるのかを把握することで、導入後の利用イメージを掴みやすくなります。それぞれについて、詳しくチェックしていきましょう。
※1:2026年1月時点
クレジットカード決済
「クレジットカード決済」は、楽天ペイアプリの「お支払い元設定」にクレジットカード情報を登録することで利用できる決済方法です。楽天カードをはじめ、Visa、Mastercard、JCB、American Expressといった主要ブランドに対応しています。
ただし、楽天カード以外のJCBおよびAmerican Expressは、一部の店舗やサービスでは利用できない場合があります。また、プリペイドカードやデビットカードは登録できないケースがあるため、事前に確認が必要です。
楽天キャッシュ(チャージ払い)
「楽天キャッシュ(チャージ払い)」は、事前にチャージした残高から支払うプリペイド型の決済方法です。クレジットカードからのチャージも可能で、その場合は楽天カードのみ対応しています。
銀行口座からは、楽天銀行をはじめとする提携金融機関の口座からチャージが可能です。
楽天銀行口座払い
「楽天銀行口座払い」は、楽天銀行の口座から、利用代金を直接引き落とす決済方法です。利用できるのは楽天銀行の口座に限られます。
チャージが不要なため、楽天銀行の利用者にとってスムーズに使える決済手段といえます。
楽天ポイント払い
「楽天ポイント払い」は、保有している楽天ポイントや楽天キャッシュを支払に充てる決済方法です。支払時にポイントを「すべて使う」か「一部を使う」かを選択できます。
通常ポイントはもちろん、有効期限の短い「期間限定ポイント」を優先的に利用できるため、ポイントを無駄なく消費できる点もメリットです。楽天ポイントを使いたい楽天会員にとって、利用しやすい決済方法といえるでしょう。
楽天ペイが利用される主なシーン
消費者がどのような場面で楽天ペイを利用するかを把握することは、導入を検討する事業者にとって重要な判断材料となります。ここでは、楽天ペイの主な利用シーンを紹介します。
実店舗での利用
楽天ペイに加盟している実店舗では、キャッシュレス決済手段の一つとして利用されています。楽天IDを保有していればスマートフォンで決済を完結できるため、現金やクレジットカードを取り出す必要がありません。
楽天ペイを実店舗で利用する際の主な支払方法は、以下の3種類です(※2)。
- QRコード読取…店舗が掲示しているQRコードをスマートフォンで読み取る方法
- コード提示…利用者がバーコードやQRコードを提示し、店舗側が読み取る方法
- セルフ払い…利用者がアプリ内で店舗と金額を指定して支払う方法
店舗の運用形態や設備に応じて支払方法を選べるため、比較的導入しやすい決済サービスといえるでしょう。
※2:2026年1月時点
ECサイトでの利用
楽天ペイは、ECサイトでのオンライン決済にも使用されています。消費者は自身の楽天IDとパスワードを入力することで決済を完了できるため、クレジットカード情報等を都度入力する必要がありません。
また、楽天カードや楽天ポイント、楽天キャッシュで支払った場合、購入金額に応じたポイントを獲得したり、保有ポイントを支払に充てたりすることが可能です。さらに、楽天IDに登録された個人情報を活用できるため、配送先住所等の入力の手間も軽減され、購入手続をスムーズに進められます。
ECサイトが楽天ペイ(オンライン決済)を導入するメリット
ここからは、楽天ペイ(オンライン決済)の導入によるメリットを、事業者側と消費者側の両方の視点から整理します。
事業者側のメリット
楽天ペイ(オンライン決済)の導入は、集客力の向上や運営面の改善につながり、EC事業者にとって高い導入効果が期待できます。特に、楽天グループの強固な会員基盤や決済の利便性を活かせる点が特徴です。
約1億人規模の楽天会員にアプローチできる
楽天ペイ(オンライン決済)は、楽天IDの保有者が利用できるサービスです。国内で1億以上(※3)とされる楽天会員が決済対象になるため、実際の楽天ペイ利用者数に限らず、将来的な利用が見込まれる層にもアプローチできる点が強みといえます。
楽天会員の中には、楽天ポイントが貯まる・使えるサービスを優先的に利用するユーザーも少なくありません。同決済サービスの導入により、これまで接点のなかった層を顧客として取り込める可能性が高まります。
※3:2024年度の日本国内における楽天ID数
購入手続の簡略化によるカゴ落ちを防げる
楽天ペイ(オンライン決済)を導入すれば、ユーザーは楽天IDに登録済みの情報を利用して決済が可能です。購入のたびに個人情報やクレジットカード情報を入力する必要がないため(※4)、離脱(カゴ落ち)の抑制につながります。
楽天IDとパスワードのみでスムーズに購入できる仕組みは、成約率の向上を考えるうえで重要なポイントの一つです。
※4:ECサイトにより、個人情報の入力が必要な場合もございます。
チャージバック補償サービスによるリスク軽減ができる
楽天ペイ(オンライン決済)には、クレジットカードの不正利用によるチャージバックが発生した際、月50万円までを補償する「チャージバック補償サービス」が付帯しています(※5)。
申込や追加費用なしで、標準機能として不正利用リスクへの備えを持てることは、EC事業者にとって安心材料となるでしょう。
参考:法人のお客様(オンライン決済)|楽天ペイ (オンライン決済)
※5:すべてのご利用サイト様に自動付帯となります。補償額の上限金額は月額500,000円(税込)までとなります。
楽天グループのマーケティング支援サービスを活用できる
楽天ペイ(オンライン決済)を導入すれば、楽天ポイントを活用したキャンペーンや割引クーポンの発行、会員向けの情報配信等、楽天グループの会員基盤とポイントを活かした多様なマーケティング支援サービスを利用できます。
また、サイト上に保有ポイント数を表示できる「ポイントパーツ」を設置すれば、ユーザーの購買意欲の刺激も可能です。こうした仕組みを活用することで、楽天ペイ(オンライン決済)を単なる決済手段にとどめず、売上向上につながる施策として活用しやすくなります。
消費者側のメリット
楽天ペイ(オンライン決済)は、消費者にとってもポイントの使いやすさや決済の手軽さ、セキュリティ面での安心感といった点で利用しやすい決済サービスです。これら消費者にとっての利便性は、事業者側の購買促進や離脱防止にもつながるでしょう。
楽天ポイントが貯まりやすく増えやすい
楽天ペイ(オンライン決済)を利用すると、支払金額に応じて楽天ポイントが付与されます。還元率が高くなるキャンペーンの開催期間は、ポイント付与を重視したい楽天会員にとって、利用するきっかけになりやすい要素です。
楽天ポイントを貯められる・使えることは、自社のECサイトが選ばれる理由の一つとなるでしょう。
決済時にクレジットカード情報の入力の手間を省ける
消費者は、楽天IDにクレジットカード情報を登録しておけば、楽天ペイ(オンライン決済)を利用する際にカード情報を毎回入力する必要はありません。楽天IDとパスワードを使って決済を完結できるため、購入手続をスムーズに終えられます。
ECサイト運営において、入力の手間を省けることは、消費者の利便性を高めるだけでなく、離脱を抑え成約率を高める点でも重要なポイントといえます。
セキュリティ面での安心感がある
楽天ペイでは、不正利用を防ぐための認証や本人確認の仕組みが用意されています(※6)。具体的には、次のような内容です。
- 電話番号認証…指定の電話番号へ発信することで、本人であることを確認する
- 端末認証…支払時にパスコードや指紋認証、顔認証を行うことで、本人であることを確認する
- 本人認証…カードスキャン認証や本人認証サービス(3Dセキュア)により、不正利用を防ぐ
- 利用内容確認…支払後の通知メールにより、利用内容を確認する
万が一、不正利用が発生した場合に備えての補償制度も用意されています。さらに、楽天グループでは警視庁とも連携し、サイバー犯罪対策の強化にも取り組んでいます。
セキュリティ面の信頼性が高いことは、初めて利用するユーザーにとっても、安心して使いやすい要素といえるでしょう。
※6:2026年1月時点
楽天ペイ(オンライン決済)の導入前に事業者が知っておきたいデメリット・注意点
楽天ペイ(オンライン決済)は多くのメリットがある一方で、導入前に確認しておきたい注意点もあります。ここでは、EC事業者が事前に把握しておくべきポイントを解説します。
入金手数料が発生するケースがある
楽天ペイ(オンライン決済)では、売上金の振込先として楽天銀行以外の銀行口座を指定した場合、2026年1月時点で振込毎に330円(税込)の入金手数料が発生します。入金サイクルを短く設定している場合は、振込回数が増えるほど手数料の負担が大きくなりやすいため注意が必要です。
一方で、振込先を楽天銀行に指定すれば、入金手数料は発生しません。コストを抑えて運用したい場合は、振込先の銀行口座もあわせて検討しておくとよいでしょう。
単体導入には向かないケースがある
キャッシュレス決済の普及により、消費者が利用する決済手段は多様化しています。楽天ペイ(オンライン決済)のみを導入した場合、顧客が希望する決済方法に対応できず、購入につながらないケースも考えられます。
そのため、楽天ペイを単体で導入するよりも、他の主要な決済手段とあわせて導入する方が現実的です。複数の決済方法に対応しておくことで、顧客の支払ニーズに幅広く応えやすくなるでしょう。
楽天ペイ(オンライン決済)の導入にかかる費用の目安
楽天ペイ(オンライン決済)の導入にあたっては、初期費用・決済手数料・入金手数料といった費用が発生します。ただし、導入方法や振込先の選び方によって、コストを抑えた運用も可能です。
ここでは、楽天ペイを運営する楽天ペイメント株式会社と直接契約(直接申込)して導入した場合の費用目安を解説します。
決済代行会社を経由して導入する場合の詳細は各社に確認するようにしてください。
初期費用・月額利用料
楽天ペイ(オンライン決済)は、初期費用・月額費用がかからない決済サービスです。実際に購入が発生し、決済が行われた場合にのみ費用が発生します。売上が発生しない月には固定費が不要なため、ECサイトを新たに立ち上げる事業者にとっても導入しやすい点が特徴です。
なお、実店舗で楽天ペイを利用する場合には、専用の決済端末が必要となるケースがあります。新規加盟店向けに端末を無料で提供するキャンペーンが実施されることもあるため、実店舗での導入を検討する場合は事前に確認しておきましょう。
決済手数料
楽天ペイ(オンライン決済)の決済手数料は、取り扱う商品のジャンルによって異なります。2026年1月時点では、食品や衣料品等の一般的な商品は4.0%、動画配信や音楽配信等のデジタルコンテンツは8.0%〜が設定されています(※7)。
また、受注・確定・取消処理に対して、データ処理手数料が発生する場合がある点にも注意が必要です。契約内容や利用するプランによっては、これらの手数料が無料となるケースもあります。
なお、実店舗での決済手数料は、契約プランや決済手段によって2.00%〜3.24%です(※8)。2024年12月以降、中小事業者向けに料率を引き下げた新プランも提供されています。
※7:決済手数料にはクレジットカード手数料、及び楽天ポイント付与原資分が含まれております。
※8:決済手数料は非課税です。
入金手数料
楽天ペイ(オンライン決済)による売上金は、後日まとめて事業者の指定口座へ振り込まれます。振込先を楽天銀行に指定した場合、入金手数料はかかりません。
一方で、楽天銀行以外の銀行口座を指定すると、振込毎に330円(税込)の手数料が発生します。売上金を頻繁に振り込む運用を行う場合は、振込回数が増えるほど手数料の負担が大きくなるため、注意が必要です。
なお、入金サイクルは「翌日自動入金」「月1回自動入金」「月2回自動入金」等の複数の方法が用意されています。自社のキャッシュフローに合わせて選択しましょう。
楽天ペイ(オンライン決済)を導入する方法
楽天ペイ(オンライン決済)を導入する方法は、大きく分けて2つあります。自社の運用体制や導入目的に応じて、適した方法を選ぶことが大切です。
直接申し込む
楽天ペイ(オンライン決済)は、楽天ペイメント株式会社と直接契約することで導入できます。2026年1月時点における申込から利用開始までの具体的な流れは、次の通りです。
- 公式サイトの専用フォームから問い合わせる
- 審査(カード審査)を行う
- 利用に向けたシステム設定を行う
- 楽天ペイ(オンライン決済)の利用を開始する
問い合わせ後は、楽天ペイメント株式会社の担当者とのやり取りを経て、審査・システム設定を行い、利用開始となります。楽天ペイのみを導入したい場合や、すでに他の決済手段を運用しているEC事業者に向いた方法といえるでしょう。
決済代行会社を利用する
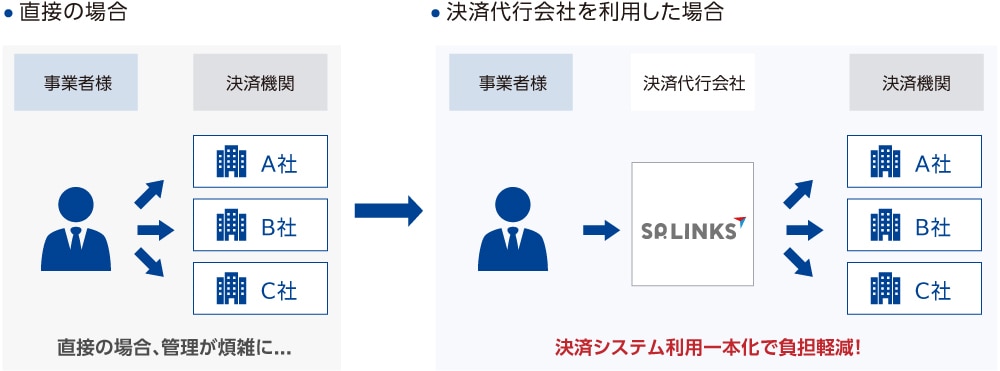
楽天ペイ(オンライン決済)の導入には、決済代行サービスを利用する方法もあります。サービスを活用すれば、楽天ペイをはじめ、PayPayやメルペイ等の複数のオンラインID決済サービスや他決済手段(クレジットカード決済、コンビニ決済、キャリア決済等)をまとめて導入できる点がメリットです。
各決済機関の決済システム連携を1本化で、運用の手間も大きく軽減できます。複数の決済方法の導入を検討している場合や、オンライン決済のシステム設定・運用をシンプルにしたい事業者に向いている方法といえるでしょう。
楽天ペイの導入はSP.LINKSにご相談ください
「SP.LINKS」は、決済代行サービスのパイオニアとして、サービス開始以来30年にわたり知見と信頼を積み重ねてきた決済代行会社です。
店舗規模を問わず、小さなお店から大規模なECサイトまで幅広く対応しています。また、豊富な知見を活かし、複数の決済手段(クレジットカード決済、QRコード決済、電子マネー決済、オンラインID決済、キャリア決済、コンビニ決済・口座振替等)を総合的にサポートする体制が整っており、多様化する消費者ニーズにも柔軟に対応できることが魅力です。
さらに、セキュリティ面も万全で、クレジットカード情報保護の国際的なセキュリティ基準である「PCI DSS」に準拠するとともに、JIS Q 27001(ISO/IEC27001)の認証基準に基づき、全社・全業務についてISMS適合性評価制度の認証を取得。また、プライバシーマークの取得によって個人情報保護体制も整備されており、安心して決済を任せられる環境が整っています。
関連リンク:
オンラインID決済のサービス詳細は下記リンクをご確認ください。
また、オンラインID決済の導入をご検討の方はお気軽にご相談ください。
まとめ
楽天ペイは、1億人以上の強固な会員基盤を持つ楽天グループの決済サービスです。導入により、ECサイトの課題であるカゴ落ちの防止や、楽天ポイントを軸とした集客・販促効果が期待できます。初期費用や月額固定費を抑えて導入できる点も魅力といえます。
楽天ペイの導入をご検討中の事業者様は、ぜひSP.LINKSへご相談ください。楽天ペイをはじめとする各種オンラインID決済・QRコード決済はもちろん、幅広い決済手段の中から、事業内容や運用体制に合わせた最適な決済環境をご提案します。
決済サービスを導入してみませんか?
決済のプロフェッショナルがあなたのどんなお悩みも解決します。まずはお気軽にご相談ください。